
¿Qué es el rendimiento porcentual anual?
Si desea comprender cuánto interés puede ganar por su dinero, deberá prestar mucha atención al rendimiento porcentual anual de su cuenta bancaria, o APY.
El rendimiento porcentual anual es un nombre elegante para la tasa de rendimiento que obtiene de su dinero después de contabilizar el interés compuesto. Dependiendo de su banco, su interés puede acumularse en diferentes períodos de tiempo. Mientras que un banco puede capitalizar intereses diariamente, otro banco solo puede capitalizar mensualmente. Cuanto más frecuentemente se capitalice su interés, mayor será su APY.
Para calcular el rendimiento porcentual anual, deberá hacer un poco de matemáticas. El APY se calcula utilizando la siguiente fórmula:
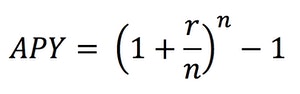
r = la tasa de interés anual
n = el número de veces que el interés se compone por año
Afortunadamente, no tiene que memorizar esta fórmula porque los bancos están obligados a proporcionar, y a menudo anunciar, el APY de sus productos.
¿Cuál es la diferencia entre interés simple e interés compuesto?
Una tasa de interés muestra cuánto aumentaría su dinero durante un período específico usando interés simple. El interés simple no incluye el efecto de la capitalización.
Supongamos que deposita $ 10,000 en su cuenta bancaria el 1 de enero y no lo toca durante todo el año. Su cuenta bancaria tiene una tasa de interés simple anual del 3%. Esto significa que solo pagan intereses una vez al año, al final del año. El 31 de diciembre, su banco agregará $ 300 a su saldo para el pago de los intereses que ganó.
Por suerte para ti, la mayoría de los bancos no pagan intereses simples. En cambio, la mayoría de los bancos ofrecen interés compuesto , lo que le ayuda a ganar más dinero. APY representa la cantidad de interés que ganará durante todo el año después de que la capitalización entre en vigencia.
Pero, ¿qué es exactamente el interés compuesto? Es cuando gana intereses sobre el dinero que deposita en la cuenta y gana intereses sobre los intereses que ya ha ganado. Si bien esto puede parecer complicado, es algo bueno cuando se trata de acumular ahorros en una cuenta bancaria.
Un ejemplo de interés compuesto muestra por qué APY es importante
Tomemos los mismos $ 10,000 depositados en una cuenta bancaria el 1 de enero. Sin embargo, en lugar de interés simple, esta vez el banco ofrece una tasa de interés del 3% que se capitaliza y paga mensualmente.
Al final de cada mes, el banco depositará los intereses que gane durante ese mes en su cuenta, en lugar de depositar los intereses solo una vez al final del año. Esto significa que el 1 de febrero, tendrá sus $ 10,000 iniciales más los intereses que ganó en enero ($ 25.48) en su cuenta.
A finales de febrero, recibirá otro pago de intereses. Pero esta vez, asumiendo que no retiró dinero de la cuenta, ganará intereses sobre su saldo inicial ($ 10,000) más los intereses depositados a fines de enero ($ 25.48).
Por lo tanto, estará ganando intereses sobre los intereses que ya ganó. Esto es lo que queremos decir con capitalización. En el transcurso del año, terminará recibiendo $ 304.16 en intereses en lugar de los $ 300 que ganaría con un interés simple.
La diferencia de $ 4.16 es la razón por la que el APY es importante. Si simplemente compara dos cuentas bancarias que ofrecen una tasa de interés del 3%, podría pensar que ambas ofrecen el mismo potencial de ganancias por su dinero.
Pero una vez que examine la frecuencia con la que se capitalicen los intereses y use esa información para calcular el APY, se dará cuenta de que el banco que capitaliza con más frecuencia ofrece el mejor potencial de ganancias para su dinero siempre que la tasa de interés de cada banco sea la misma.
Si bien la capitalización puede no parecer un gran problema en unos pocos meses, puede ser un gran problema durante períodos de tiempo más largos. Además, cuanto más dinero tenga y mayor sea la tasa de interés, mayor será la diferencia que tendrá el interés compuesto sobre el interés simple. Es por eso que los bancos usan APY.
HECHOS RÁPIDOS
¿Cuál es la diferencia entre APY y la tasa de porcentaje anual, o APR?
APY y APR son ambas formas de hacer comparaciones de manzanas con manzanas de diferentes tipos de productos financieros. La principal diferencia es que el APY se usa para cuentas de depósito, como cuentas corrientes, cuentas de ahorro y certificados de depósito, y se calcula en el interés compuesto de esas cuentas. La APR, por otro lado, se usa cuando toma prestado dinero y puede incluir tarifas y otros cargos (sobre préstamos en particular) para mostrarle el costo del préstamo.
Conclusión
Comprender cómo funciona APY es un paso importante para comprender cómo crece su dinero.
Una vez que se haya asegurado de recibir un APY decente, tómese el tiempo para aprender cómo funcionan el interés compuesto y las devoluciones durante períodos de tiempo más largos. Si puede comenzar a ahorrar e invertir temprano, es posible que se sorprenda de la cantidad de rendimientos compuestos que pueden ayudar a que su dinero crezca.
Deja una respuesta