
La deuda total de los hogares estadounidenses sigue aumentando
¿Alguna vez te has sentido como si estuvieras perdido, enterrado bajo el peso de las deudas? Cualquiera que sea su situación, no está solo. De hecho, millones de estadounidenses luchan con la deuda.
Entonces, ¿cómo se ven los números? Según datos recientes compilados por el Banco de la Reserva Federal de Nueva York , los saldos totales de las tarjetas de crédito ascendieron a $ 848 mil millones en el primer trimestre de 2019, una disminución de $ 22 mil millones con respecto al trimestre anterior.
Esa cifra es solo una fracción de lo que comprende la deuda total de los hogares. Desde las deudas de tarjetas de crédito hasta las hipotecas, desde los préstamos para estudiantes hasta los préstamos para automóviles, una cosa parece clara: los estadounidenses en todas partes están viendo rojo.
De un vistazo: tendencias de la deuda de los hogares en EE. UU.
El estado de la deuda hoy
Las personas se endeudan por todo tipo de razones, ya sea para volver a la escuela, pagar una casa o hacer frente a una de las emergencias de la vida. Independientemente de sus circunstancias individuales, estar endeudado puede ser difícil para su billetera, especialmente una vez que tiene en cuenta los costos de interés adicionales.
Pero incluso mientras trabaja para reducir sus préstamos pendientes y saldos de tarjetas de crédito, puede ser reconfortante saber que la deuda es más común de lo que cree.
Según The Pew Charitable Trusts , el 80% de los estadounidenses tienen algún tipo de deuda. No solo eso, sino que el 70% de los encuestados en una encuesta de Pew de 2015 dijeron que la deuda era una necesidad en sus vidas (aunque obviamente preferirían no tenerla).
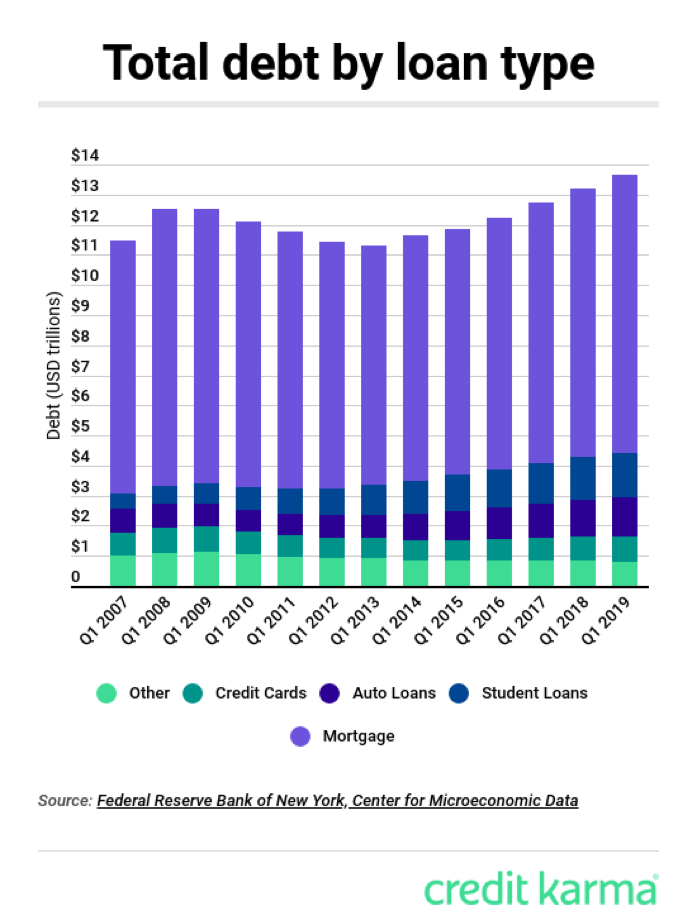
Entonces, ¿cuánta deuda tienen realmente los estadounidenses? Esa es una pregunta algo complicada, pero una cosa es segura: la deuda de los hogares estadounidenses sigue aumentando. El primer trimestre de 2019 vio un aumento de la deuda total de los hogares por decimonoveno trimestre consecutivo, superando el pico anterior de $ 12,68 billones alcanzado durante la Gran Recesión de 2008 y subiendo a $ 13,67 billones.
¿Cómo llegamos aquí?
Entonces, hemos establecido que somos una nación endeudada. Pero, ¿cómo llegamos a este punto? Resulta que entran en juego múltiples factores.
“El aumento del costo de la vida, la educación y la atención médica realmente ha afectado mucho al hogar estadounidense promedio”, dice Stephanie Stewart, investigadora de reparación de crédito en BestCompany.com .
De hecho, el costo de vida ha aumentado, pero los salarios no se han mantenido. De 2013 a 2017, el ingreso promedio antes de impuestos aumentó un 15%, según la Oficina de Estadísticas Laborales. Al mismo tiempo, los gastos de las personas aumentaron alrededor del 17,5%.
La brecha entre ingresos y gastos se perfila como un factor importante que impulsa la deuda de los hogares estadounidenses hacia niveles insostenibles. Pero esa es solo una parte de la ecuación.
La deuda por préstamos estudiantiles es otro problema creciente que continúa agobiando a más y más prestatarios jóvenes, y los costos de salud también se han disparado. La Encuesta de Beneficios de Salud para Empleadores de 2018 de la Henry J. Kaiser Family Foundation señaló que las primas de salud promedio para la cobertura familiar han aumentado un 55% desde 2008.
Agregue todos estos factores a una licuadora y obtendrá la receta perfecta para las altas deudas de los hogares estadounidenses.
Desglose de la deuda de los hogares estadounidenses por categoría
Deuda de tarjeta de crédito
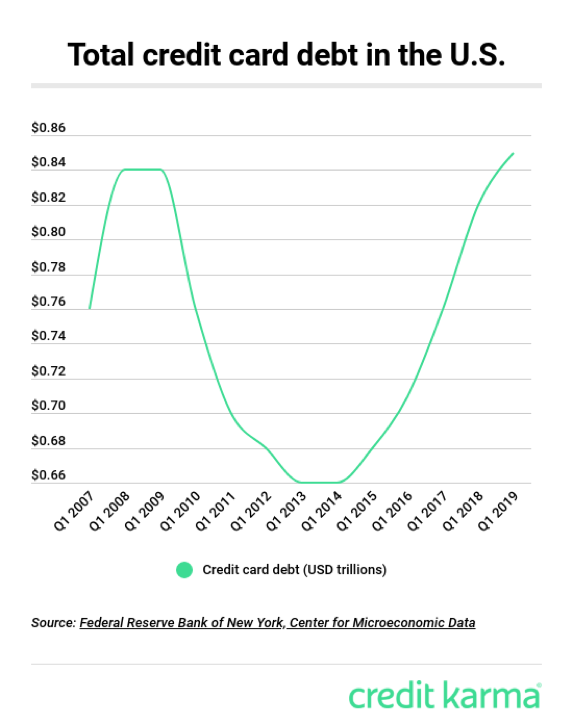
Según el Informe de crédito y deuda familiar más reciente del Banco de la Reserva Federal de Nueva York, la deuda de las tarjetas de crédito cayó un 2,5% en el primer trimestre de 2019 y ahora se sitúa en 848.000 millones de dólares. Eso es una disminución de $ 22 mil millones con respecto al trimestre anterior. Pero, ¿qué significa realmente para la deuda de tarjetas de crédito del estadounidense promedio?
Hagamos los números.
Según las estimaciones de población de la Oficina del Censo de EE. UU. , En julio de 2018 había alrededor de 327,167,434 personas viviendo en Estados Unidos, con el 22.6% de esas personas menores de 18 años. Eso significa que aproximadamente el 77% (251.9 millones) son adultos elegibles para solicitar una tarjeta de crédito. .
Según el Informe de 2018 de la Reserva Federal sobre el bienestar económico de los hogares estadounidenses , el 81% de los encuestados dijeron que tenían al menos una tarjeta de crédito. Si consideramos que esta respuesta es representativa de todos los adultos estadounidenses, según el censo de los Estados Unidos, eso significa que alrededor de 204 millones de estadounidenses tienen una tarjeta de crédito. Si se divide la deuda total de tarjetas de crédito de los hogares estadounidenses ($ 848 mil millones) por el número de tarjetahabientes (204 millones), podemos estimar que la deuda por tarjetahabiente es de aproximadamente $ 4,157 .
Esa es una buena parte del cambio, pero otros factores juegan un papel aún más prominente en la deuda de los hogares. Echemos un vistazo a algunos de esos otros factores ahora.
Deuda hipotecaria
Para mucha gente, comprar una casa no es solo parte del sueño americano, es el sueño americano. Después de todo, ¿quién no quiere un lugar al que llamar hogar, dulce hogar?
Pero tener un lugar para llamar propio tiene un costo, y también bastante elevado, considerando que la deuda hipotecaria constituye la mayor parte de la deuda total del hogar.
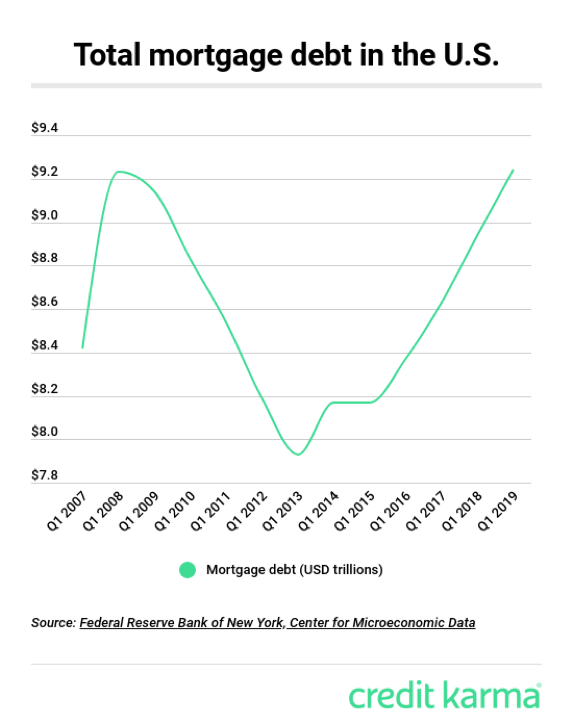
Para el primer trimestre de 2019, los saldos hipotecarios totales aumentaron a $ 9.24 billones, un salto del 1%, o $ 120 mil millones, desde el trimestre anterior.
Los números por hogar cuentan una historia similar. Según Experian, la deuda hipotecaria promedio nacional en 2017 fue de $ 201,811.
Obviamente, la deuda hipotecaria puede variar mucho según sus circunstancias individuales, especialmente si vive en un área cara como San Francisco o la ciudad de Nueva York. Sin embargo, independientemente de dónde viva, es muy probable que su hipoteca represente una parte significativa de su deuda total.
Deuda por préstamos estudiantiles
La deuda de préstamos estudiantiles también juega un papel enorme en la deuda total de los hogares estadounidenses, y se ubica en segundo lugar detrás de la deuda hipotecaria.
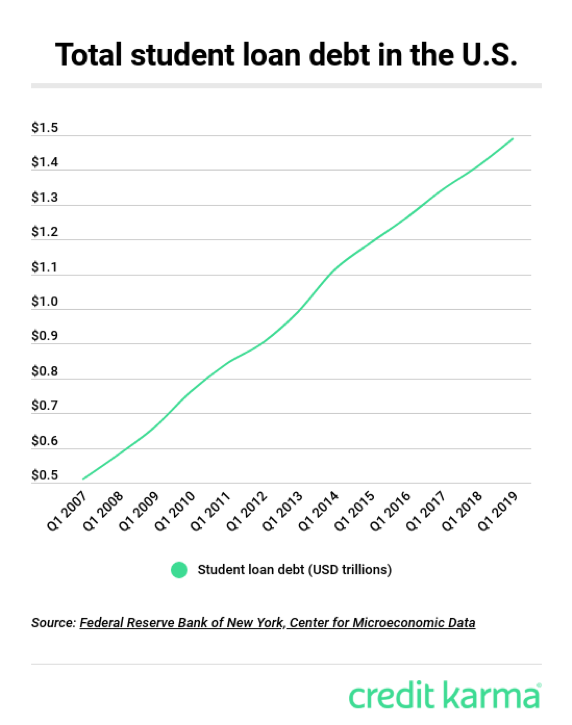
A partir del primer trimestre de 2019, la deuda de préstamos estudiantiles se situó en la friolera de $ 1,49 billones . Según Experian, la deuda promedio nacional por préstamos estudiantiles en 2017 fue de $ 34,144, con aproximadamente 44 millones de estadounidenses adeudados por préstamos estudiantiles.
La deuda de préstamos estudiantiles sigue creciendo, pero no todos los prestatarios están pagando sus préstamos. Un informe reciente compilado por el Banco de la Reserva Federal de Nueva York establece que el 10,9% de la deuda de préstamos estudiantiles tenía más de 90 días de mora o, peor aún, en mora en el primer trimestre de 2019.
Deuda total de préstamos para automóviles
Otro tipo de deuda que no parece estar disminuyendo es la deuda de préstamos para automóviles. Más estadounidenses están solicitando préstamos para automóviles para financiar sus automóviles. ¿Cuántos? Actualmente, existen alrededor de 114 millones de cuentas de préstamos para automóviles en los Estados Unidos, según la Reserva Federal de Nueva York.
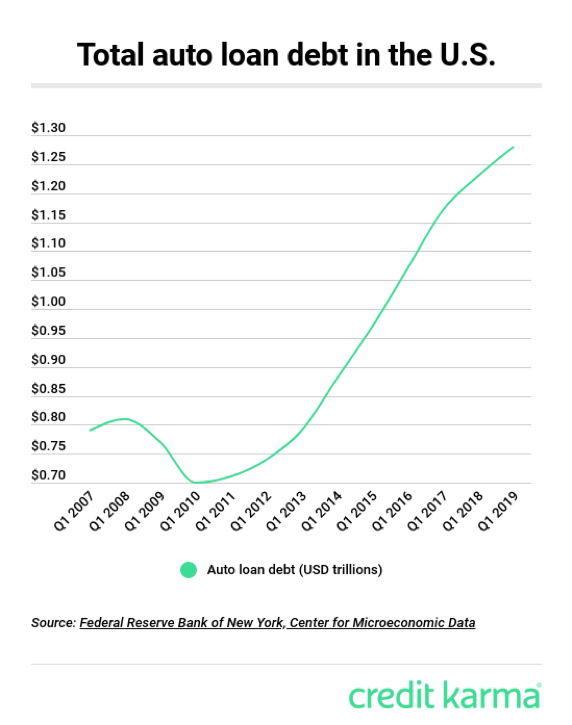
A partir del primer trimestre de 2019, la deuda de préstamos para automóviles aumentó en $ 6 mil millones, alcanzando $ 1,28 billones. Según datos recientes compilados por Experian , el préstamo promedio para vehículos nuevos en el primer trimestre de 2019 fue de $ 32,187.
Deuda total de los hogares
La deuda de tarjetas de crédito a menudo se considera "deuda incobrable" debido a sus altas tasas de interés. Si bien la deuda de la tarjeta de crédito ciertamente no es buena, otros tipos de deuda eclipsan por mucho la deuda de la tarjeta de crédito.
De un vistazo: Deuda total de los hogares de EE. UU. Por tipo a partir del primer trimestre de 2019
| Tipo de deuda | Cantidad total |
| Hipoteca | $ 9.24 billones |
| Auto préstamo | 1,28 billones de dólares |
| Préstamo estudiantil | $ 1,49 billones |
| Tarjeta de crédito | $ 848 mil millones |
| Otro | $ 810 mil millones |
| Deuda total de los hogares | $ 13,67 billones |
Fuente: Banco de la Reserva Federal de Nueva York, Centro de Datos Microeconómicos
Como puede ver en el gráfico anterior, no solo la deuda de las tarjetas de crédito está afectando a los hogares estadounidenses. Las hipotecas, los préstamos para automóviles y los préstamos para estudiantes reducen aún más el presupuesto del estadounidense promedio.
Cómo salir de la deuda
Endeudarse es fácil, pero ¿salir de deudas? Bueno, esa es otra historia. Los intereses pueden dificultar el avance y liquidar el saldo del capital.
Por eso, en general, es una buena idea concentrarse primero en pagar las deudas con intereses altos. Este método a menudo se denomina método de pago de deuda por avalancha de deudas, y podría ayudarlo a pagar menos intereses a largo plazo.
Además, es posible que desee examinar bien su presupuesto y ver si hay lugares en los que pueda recortar o negociar una tasa más baja (no está de más preguntar). Eso también incluye la deuda de su tarjeta de crédito.
"Puede llamar a sus acreedores y pedir una tasa de interés más baja", dice Stewart de BestCompany. Pero antes de hacer nada de eso, es hora de ser sincero con su deuda.
“El primer paso para reparar la deuda de su tarjeta de crédito es ser honesto sobre su situación financiera”, dice Stewart.
Enfrentar esa deuda puede ser difícil, claro, pero ¿no es más difícil endeudarse al final del día? Tomar medidas y elaborar un plan puede ayudar.
Comience enumerando sus deudas y las tasas de interés correspondientes. Revise sus ingresos y gastos mensuales para buscar fugas de presupuesto. Concéntrese en los “tres grandes” gastos: vivienda, transporte y comida. Reducir los gastos en esas áreas puede tener un gran efecto.
Si se está ahogando en cargos por intereses sobre los saldos de sus diversas tarjetas de crédito, considere una transferencia de saldo, que podría ser una buena manera de consolidar la deuda en una sola tarjeta con una tasa de interés introductoria baja. Además, puede reducir los intereses realizando pagos quincenales. La clave es tratar de pagar menos intereses para poder atacar el saldo del capital.
Cualquiera que sea su situación, puede seguir estos pasos para salir de sus deudas, incluso si el proceso lleva más tiempo de lo que desea.
Conclusión
La deuda de las tarjetas de crédito estadounidenses por hogar está aumentando y la deuda total de los hogares ha alcanzado un nuevo pico. Por supuesto, estos números solo deben usarse como pautas, ya que la situación de cada persona es diferente.
¿Así que, qué hemos aprendido? Está claro que muchos estadounidenses están sumidos en deudas y es posible que usted sea uno de ellos, pero eso no significa que deba seguir endeudado. Recuerde: usted es más que una estadística y más que su deuda. Al hacer frente a la cantidad de deuda que tiene, puede dar los primeros pasos para deshacerse de ella.
Deja una respuesta