
Cómo disputar errores en su informe crediticio de TransUnion con la función Direct Dispute ™ de Credit Karma
Seamos realistas: verificar su crédito puede ser realmente aterrador.
Tal vez esté luchando por generar crédito desde cero . Quizás sus informes se vean abrumados por saldos elevados y pagos atrasados. O tal vez ya tenga un crédito excelente y tenga miedo de hacer algo para estropearlo.
Cualquiera que sea el caso, muchas personas se acercan a su crédito con la misma filosofía de seis palabras: Fuera de la vista, fuera de la mente.
Pero esa filosofía viene con sus propios problemas. Por un lado, no puede mejorar la salud de su crédito sin saber qué contribuye a ello . No esperaría que un médico lo ayude si se niega a contarle sus síntomas. De la misma manera, no puede esperar construir su crédito si nunca mira sus informes.
Es importante revisar regularmente sus informes incluso si cree que ya sabe lo que contienen. ¿Por qué? Porque la información en sus informes crediticios puede no ser del todo precisa.
Estas son las buenas noticias: la función Direct Dispute ™ de Credit Karma puede ayudarle a disputar algunos de esos errores para que pueda volver a poner en orden sus datos crediticios.
Cómo disputar errores en sus informes de crédito con Credit Karma Direct Dispute ™
Si está listo para tomar el control de sus finanzas, ha venido al lugar correcto.
Si bien Credit Karma no corrige errores en sus informes crediticios, la herramienta Direct Dispute ™ de Credit Karma puede ayudarlo en el proceso de disputar un error en su informe crediticio de TransUnion con solo unos pocos clics.
Desde 2015, a través de la herramienta Direct Dispute ™ de Credit Karma, se eliminaron más de $ 10,2 mil millones en deudas erróneas de los informes crediticios de TransUnion.
Ahora, repasemos algunas preguntas comunes sobre la función Direct Dispute ™ de Credit Karma, para que sepa qué hacer la próxima vez que detecte un error en sus informes crediticios.
¿Cómo funciona la función Direct Dispute ™ de Credit Karma?
Puede disputar un error en su informe crediticio de TransUnion directamente desde Credit Karma. Tendrá que presentar una disputa con Equifax directamente si ve un error en su informe de crédito de Equifax, pero también podemos ayudarlo con eso.
Aquí hay una descripción general paso a paso de cómo disputar errores en su informe crediticio de TransUnion con la función Direct Dispute ™ de Credit Karma:
1. Empiece por revisar sus tres informes crediticios principales de forma regular para asegurarse de que sean precisos y estén actualizados.
Puede consultar sus informes de crédito de TransUnion y Equifax de forma gratuita en Credit Karma .
2. Si detecta algún error en su informe crediticio de TransUnion, puede disputarlo a través de la herramienta Direct Dispute ™ de Credit Karma.
Desplácese hasta la parte inferior de la instantánea de la cuenta que contiene el error en cuestión. Verá un cuadro con la etiqueta "Disputar un error". Se ve así en el escritorio:
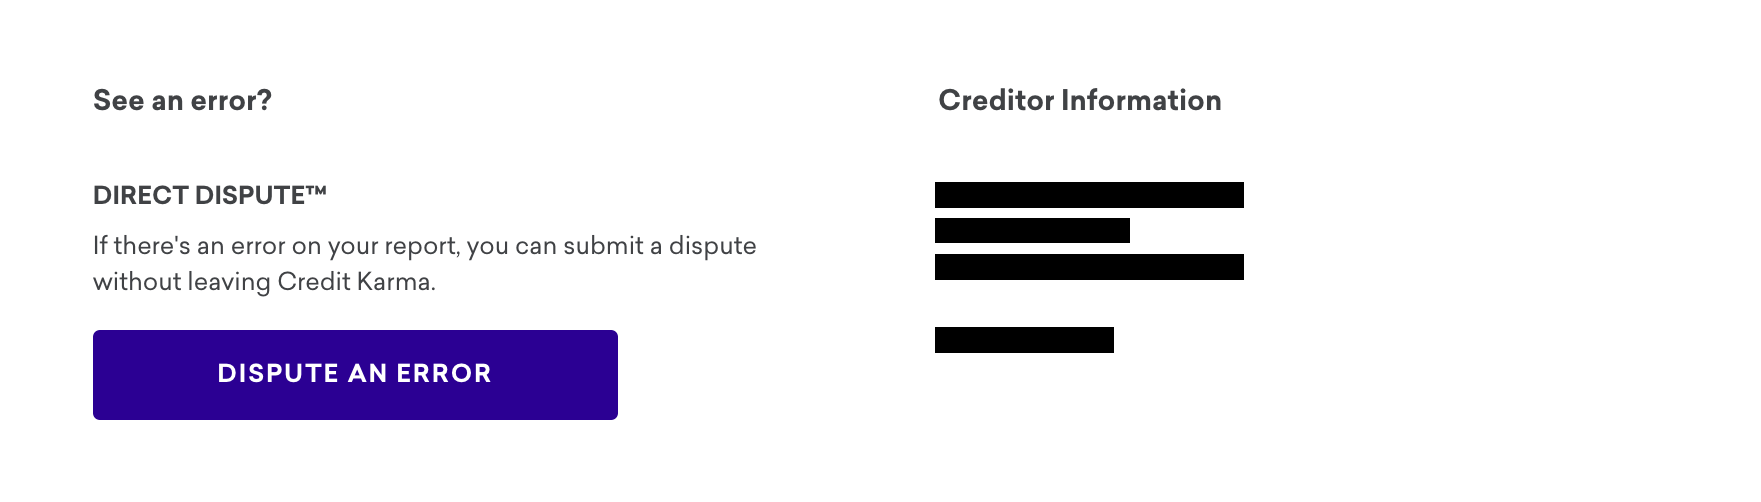
Haga clic en este cuadro para iniciar la función Direct Dispute ™.
3. Antes de enviar su disputa, se le pedirá que complete un breve formulario para verificar qué es exactamente lo que está disputando: propiedad o exactitud.
Debajo de cada categoría, marque todas las casillas que correspondan. Cuando haya terminado, haga clic en "Revisar y enviar".
4. En términos generales, TransUnion revisará su disputa dentro de los 30 días.
Después de la investigación de TransUnion, se le notificará si se realizarán cambios en su informe crediticio.
5. También puede disputar los errores del informe de crédito directamente con Equifax y Experian.
Para presentar una disputa con Equifax, vaya a su informe de crédito de Equifax en Credit Karma y siga el Paso 2. En lugar de la casilla denominada "Disputar un error", verá otra casilla denominada "Ir a Equifax". Se parece a esto:
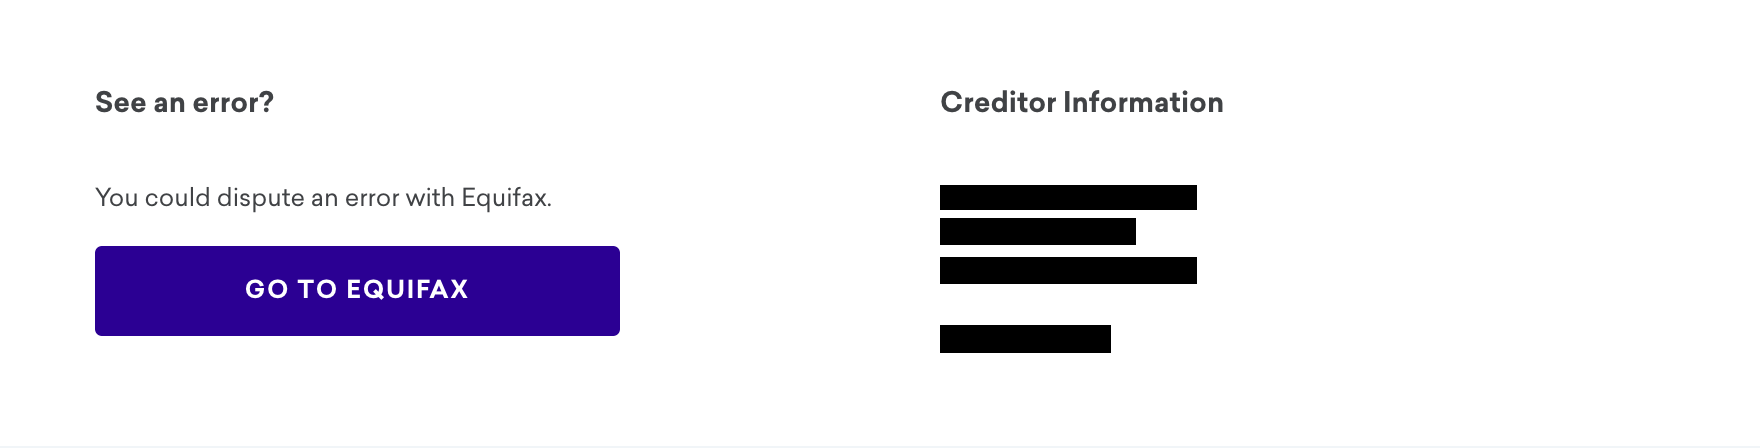
Haga clic en eso para visitar el sitio web de Equifax, donde puede revisar y enviar su disputa.
6. Tenga en cuenta que los cambios pueden tardar un poco en aparecer en sus informes de crédito.
Así que no se asuste si un error informado no desaparece de inmediato.
¿Qué errores de informes crediticios debo tener en cuenta?
Estos son algunos de los errores más comunes que debe buscar cuando revisa su informe crediticio de TransUnion. Si detecta un error allí, asegúrese de revisar también sus otros dos informes de crédito.
Informacion personal
Si su nombre está escrito de manera diferente o la inicial del segundo nombre es incorrecta, esto puede indicar un "archivo mixto", que ocurre cuando el historial crediticio de alguien con un nombre similar se incluye accidentalmente en sus informes.
También debe tener cuidado con direcciones y números de seguro social desconocidos.
Información de la cuenta
Observe de cerca los saldos de su cuenta, el historial de pagos y los límites de crédito. ¿Un prestamista ha incluido la misma cuenta dos veces? ¿Existe algún registro de un pago atrasado que realmente hizo a tiempo? ¿Ves tarjetas de crédito o préstamos que no recuerdas haber abierto? Busque cualquier discrepancia que desee disputar.
Artículos despectivos
¿Ves tarjetas de crédito o préstamos que no reconoces que se hayan ido a cobrar? Esto puede ser una señal de robo de identidad.
Sus informes de crédito también pueden incluir marcas despectivas, como embargos fiscales y sentencias civiles que pueden afectar su puntaje crediticio. En el lado positivo, a partir de julio de 2017, las tres principales agencias de crédito han eliminado aproximadamente la mitad de todos los gravámenes fiscales y casi todos los juicios civiles que se encuentran en los informes crediticios del consumidor sin que los consumidores ni siquiera cuestionen la información.
También debe estar atento a cualquier marca despectiva que haya excedido su bienvenida en sus informes. Si el IRS emitió un gravamen fiscal en su contra hace más de siete años que ya ha pagado, por ejemplo, esta marca despectiva debe eliminarse de sus informes crediticios.
¿Con quién debo comunicarme si encuentro un error en mis informes de crédito?
Si detecta un error, asegúrese de comunicarse tanto con el prestamista que emitió la información inexacta como con la oficina de crédito que lo reporta.
También es una buena práctica notificar a las tres principales oficinas de crédito al consumidor para asegurarse de que el error no se repita.
¿Qué información necesito para disputar un error?
Ahorra tiempo para estar preparado.
Si está disputando un artículo en su informe de crédito, es posible que se le pida que verifique su identidad. Es útil tener a mano su licencia de conducir, pasaporte, certificado de nacimiento, número de seguro social y otros documentos de identificación antes de comunicarse con un prestamista o una agencia de crédito. También se le puede pedir que proporcione una factura de servicios públicos para verificar su dirección.
También es una buena idea hacer una lista de todas las inexactitudes que detecte en sus informes de crédito antes de comunicarse . Asegúrese de anotar el nombre del prestamista, el número de cuenta y una explicación de lo que es incorrecto.
También querrá buscar cualquier documentación que respalde su reclamo, como extractos bancarios, documentos judiciales, informes policiales o una carta del prestamista reconociendo el error. Y no olvide incluir su información de contacto, para que la agencia de crédito pueda comunicarse con usted después de la investigación.
¿Cuánto tiempo se tarda?
En términos generales, todo el proceso demora aproximadamente un mes a partir de la fecha en que presenta la disputa.
Según la FTC, las tres agencias de crédito principales deben investigar los elementos en disputa "a menos que consideren que su disputa es frívola" y la investigación "generalmente se realiza dentro de los 30 días" después de que usted disputa un artículo.
Puede conocer los resultados de la investigación más rápidamente si presenta una disputa en línea y opta por recibir una notificación por correo electrónico. Si presenta una disputa por correo postal o por teléfono, puede tomar una semana más o menos recibir los resultados por correo postal.
¿Qué pasa si la agencia de crédito encuentra que es un error?
Tómate un momento para celebrar.
Luego, difunda la noticia de que se han corregido los errores en sus informes de crédito.
Asegúrese de que su prestamista notifique a las tres agencias de crédito para que puedan ajustar sus registros.
Como salvaguarda adicional, pida a las agencias de crédito que notifiquen a cualquier prestamista que haya retirado su crédito en los últimos seis meses, así como a cualquier empleador que haya retirado su crédito durante los últimos dos años.
¿Qué pasa si el buró de crédito descubre que no es un error?
No todo está perdido.
Si la agencia de crédito determina que no es un error, es posible que pueda incluir una breve declaración en sus informes de crédito que explique su disputa a futuros prestamistas.
También podría ser útil solicitar información sobre cómo el buró de crédito realizó la investigación.
¿Qué no se puede eliminar de mis informes de crédito?
No hay mucho que pueda hacer para eliminar elementos precisos de sus informes de crédito. Como señala la FTC, "cuando la información negativa en su informe es precisa, solo el paso del tiempo puede asegurar su eliminación".
Pero incluso si ha cometido errores financieros en el pasado, nunca es demasiado tarde para reconstruir su crédito .
Conclusión
Según un estudio de 2012 realizado por la Comisión Federal de Comercio, uno de cada cinco estadounidenses tuvo un error que se corrigió después de que se impugnó , en al menos uno de sus tres informes crediticios. Y el 5 por ciento de los consumidores sufrió un error tan grave que podría dar lugar a condiciones de préstamo menos favorables.
Estos errores pueden variar desde un pequeño error tipográfico en la ortografía de su nombre hasta misteriosas tarjetas de crédito que nunca abrió y que aparecen en uno o más de sus informes de crédito. El primero podría ser un error honesto, mientras que el segundo podría ser una señal reveladora de robo de identidad.
En cualquier caso, debe tomarse en serio este tipo de errores en los informes crediticios. Si no los atiende, pueden limitar su capacidad para obtener las mejores tasas de interés en tarjetas de crédito, préstamos e hipotecas.
Ya sea que se esté recuperando de errores de crédito por su propia cuenta o disputando errores en sus informes de crédito, Credit Karma puede ayudarlo en el proceso. Y con nuestro monitoreo de crédito gratuito , también podemos brindarle alertas y consejos útiles para ayudarlo a que su crédito funcione para usted.
¿Que estas esperando?
Deja una respuesta