Lecciones de un reclamo de seguro para propietarios de vivienda de $ 69,425
El seguro es una de esas cosas por las que paga y espera no necesitar nunca.
Como pagador diligente del seguro de automóvil, afortunadamente solo he tenido un accidente y fue culpa del otro conductor, por lo que mi seguro no estuvo involucrado financieramente.
Como pagador diligente del seguro de vivienda, tuve una racha bastante sólida sin reclamos hasta enero de 2018.
Es la hora de los cuentos para niños y hoy, la historia trata sobre nuestro reclamo de seguro de propietario de casi $ 70,000.
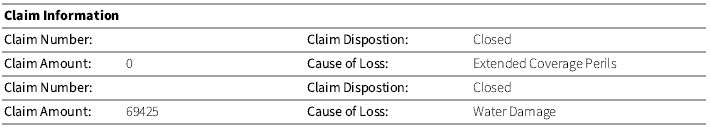
Comenzaré explicando lo que sucedió, cómo respondimos (paso a paso lo que hicimos para arreglar todo), y luego lo resumiré con algunas lecciones aprendidas, lo que haríamos de manera diferente y cómo nos prepararíamos mejor para esto en el futuro. ¡Espero que pueda encontrar algo de valor en nuestro dolor de cabeza!
Así es como se inundó nuestra casa
Cada año nuevo, alquilamos una casa en Deep Creek con un grupo de nuestros amigos. Son cuatro días de diversión para todas nuestras familias y están a dos horas y media en auto. Es un placer poder hacerlo todos los años (excepto el invierno pasado debido a la pandemia) y todos los años, manejamos a casa por la mañana y dejamos a los niños en la escuela y la guardería.
Ese año hicimos lo de siempre. Dejamos a nuestro menor en la guardería, fuimos en coche a la escuela primaria para dejar al mayor y luego conducimos a casa.
Cuando trato de abrir la puerta principal, noto que está un poco atascada. Extraño, no es una puerta pegajosa. Lo empujo, se suelta, y ahí es cuando me encuentro con una cara llena de vapor. Esto es malo.
La entrada del piso de baldosas está mojada y noto que la puerta de nuestra despensa está humeando . Inmediatamente me doy cuenta de que tenemos una tubería rota, tiene que ser nuestro sistema de calefacción, y corro hasta la caldera para apagarla y cerrar el suministro de agua.
Esto es lo que vi dentro de la despensa:
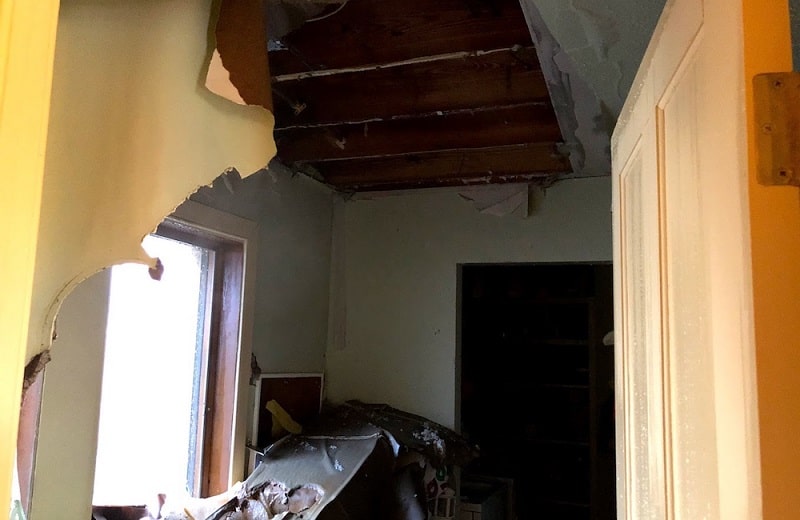
Más tarde descubriríamos que la tubería estalló porque faltaba el aislamiento en esa parte del techo. Estaba mal diseñado o alterado por el propietario anterior, pero en lugar de deflectores y aislamiento, no había nada.
Solo sabíamos esto porque cuando la gente de remediación apareció, me preguntaron si ya había quitado el aislamiento (no lo había hecho). Dado que la tubería se colocó debajo del aislamiento, el aislamiento habría estado húmedo pero aún estaría grapado en su lugar. Además, los deflectores suelen ser de espuma de poliestireno o plástico y no estaban allí.
Lo que supusimos es que tuvimos un período de frío extremo (de un solo dígito) y vientos fuertes y es probable que el viento soplara en el espacio y congeló las tuberías. Cuando se descongeló, el sistema funcionó con normalidad y salió agua de la tubería rota.
Lo irónico es que mientras lidiamos con esto, otra tubería se congeló mientras estábamos en casa. Lo descubrí cuando entré a nuestra sala de televisión y hacía mucho más frío de lo normal. Fue en un espacio de acceso y un área que carecía de aislamiento. La tubería estaba cerca de un respiradero, diseñado para permitir que la humedad escapara del espacio de acceso, y las bajas temperaturas congelaron la tubería. Tuvimos la suerte de que no estaba cerca de una viga, por lo que la tubería nunca estalló.
Puaj.
Qué hicimos después del descubrimiento
Cuando esto sucede por primera vez, y espero que nunca te suceda, es impactante. Me pilló completamente desprevenido. Teníamos un coche cargado de cosas y una casa que se inundó. ¡Lo que empeoró las cosas fue que una de las parejas en la casa de Año Nuevo se iba a quedar una noche o dos en nuestra casa después del viaje!
Definitivamente tuve una sensación de pánico y soy una persona relativamente tranquila. Afortunadamente, mi esposa vio lo exasperada que estaba y demostró que, a pesar de mi calma, estaba mucho más tranquila.
Los pasos para solucionar este problema son simples:
- Remediación del daño causado por el agua: intente limitar el daño quitando las cosas absolutamente empapadas (como paneles de yeso) e intente secar las cosas que solo están mojadas.
- Restaurar y renovar las piezas que se retiraron
La primera llamada fue a nuestro seguro de vivienda, que es a través de State Farm. Nuestro agente, con el que he hablado de vez en cuando durante algunos años, nos acompañó tranquilamente a lo largo del proceso. El primer paso es llamar a las empresas locales de remediación de agua para ver quién podría salir lo más rápido posible.
Siempre que hay daño por agua, tu enemigo es el moho. Como era invierno, la humedad es baja, por lo que tienes más tiempo que en verano. La mala noticia era que era agua caliente, por lo que nuestra casa se calentó al vapor durante uno o dos días.
Encontré una empresa de remediación que pudo esa noche. Mientras esperábamos, comenzamos a limpiar y rescatar todo lo que pudimos.
Tuvimos suerte de que la despensa tuviera muchas cosas, pero muchas de ellas eran del tipo de la despensa: comida, botellas de vino y otros productos que no tenían valor sentimental. También había ollas, sartenes y platos, cosas que estaban bien después de una pequeña sauna. Hubo algunos electrodomésticos que se arruinaron, pero en última instancia fueron solo cosas.
Aparte de lo curioso, los corchos salieron de todas nuestras botellas de vino blanco. Las botellas de vino tinto todavía estaban tapadas con corcho pero estaban mofetadas.
Más tarde esa tarde, la compañía de remediación apareció, comenzó a quitar los paneles de yeso, a transportar la basura al vertedero ya instalar ventiladores y deshumidificadores ("dehues" es un gran nombre). Eran un equipo más pequeño y el propietario era un ingeniero jubilado que comenzó el negocio como una forma de mantenerse ocupado durante la jubilación. No parece un trabajo relajado, pero lo disfrutó.
Charlamos un montón durante los siguientes días y él compartió algunas historias de terror que me hicieron sentir mejor acerca de nuestra situación.
El proceso de reclamaciones de seguros
Mientras se recupera, comienza el proceso de reclamaciones.
Quiero comenzar diciendo que me sorprendió gratamente el proceso de reclamaciones. Pensé que iba a ser un desafío, pero era lo que esperarías de un proceso de reclamo si no lo ingresas con una visión cínica. Es difícil no comprometerse con una compañía de seguros sin una visión cínica debido a todas las historias de terror que escuchas.
¡Nuestro proceso fue súper fácil!
State Farm envió a un representante unos días después de la reparación solo para tener una idea del daño y comenzar el proceso de reclamos. También nos enviaron un cheque para que pudiéramos comenzar a pagar por las cosas que necesitábamos, como la remediación, con bastante rapidez.
Caminamos por toda la casa y buscamos cosas afectadas por la inundación. Dado que la tubería goteó durante varios días, humeó nuestra casa y se pudieron ver daños por agua en varias habitaciones conectadas a la despensa. Todo lo afectado se incluyó en el reclamo preliminar solo para que estuviera presente.
Una vez que se completó la remediación, comenzamos a trabajar con los contratistas generales para la restauración. State Farm se involucró nuevamente mientras establecimos un plan para reconstruir la despensa y las áreas que resultaron dañadas. El contratista general trabajó directamente con State Farm para ayudar a finalizar el costo de ciertos artículos.
Finalmente, se suponía que debían enviar un agente para revisar el trabajo solo para asegurarse de que estuviera hecho. Nadie salió nunca, pero hicimos todo lo que se suponía que debíamos hacer, así que si lo hicieran, simplemente lo marcarían.
También estaba la cuestión del contenido de las habitaciones. State Farm pagó el valor justo de mercado del contenido de la casa dañada por la inundación. Esto solo significaba que sacamos todo lo malo de la despensa, tomamos una foto y luego la pusimos en una hoja de cálculo. Enviamos la hoja de cálculo junto con las fotos y ellos hicieron un cheque para todo lo enumerado.
Lleva mucho tiempo pero es bastante trivial. Creo que ayudó que el monto en dólares de esto fuera bastante bajo porque era principalmente suministros de despensa.
El proceso de restauración / reconstrucción
Cuando el equipo de remediación terminó y nuestras áreas dañadas estaban en un estado en el que estarían bien, era hora de que trabajáramos con un contratista general para reconstruir y reconstruir lo que fue destruido. Elegimos de una lista de contratistas aprobados por State Farm solo para simplificar esto, pero sospecho que podríamos haber usado a cualquiera.
Para mí, una de las cosas sorprendentes de esta parte del proceso es que no es necesario reconstruirla exactamente como estaba. Simplemente tiene que estar lo suficientemente cerca como para que sea de calidad comparable. Por ejemplo, teníamos una habitación terminada, por lo que no podríamos haberla dejado sin terminar.
Usamos esto como una oportunidad para hacer el espacio más funcional moviendo la lavadora / secadora y el fregadero, abrimos la puerta para que fuera más ancha, movimos algunos enchufes y otras cosas menores que nos facilitaron la vida.
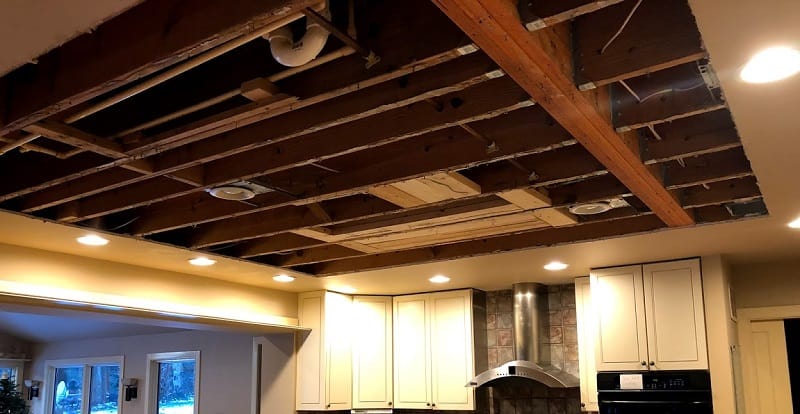
El mayor dolor de todo esto fue reemplazar el piso de madera de la cocina. El daño causado por el agua empapó el piso y las tablas se habían “ahuecado” o levantado en los bordes de cada tabla. El equipo de remediación había probado deshumidificadores pero no tenían esperanzas (y no funcionó). Perdimos el uso de nuestra cocina durante unos días mientras ellos hacían el trabajo, lo cual fue molesto.
Lo fascinante es que la pérdida de nuestra cocina nos permitió obtener viviendas corporativas como parte de nuestro reclamo. Optamos por quedarnos en nuestra casa y no tener cocina durante unos días, ya que sería menos perjudicial para nuestros hijos y su horario. Sin embargo, pedimos un montón de comida para llevar (¡no se puede cocinar sin cocina!) Y reclamamos todas esas comidas.
El proceso de restauración también fue bastante rutinario. Nunca hemos hecho ningún trabajo importante en la casa y fue interesante ver cómo trabajaban los contratistas generales. Básicamente, el contratista general administra el proyecto y cobran 20% - 20% en mano de obra, 20% en materiales (esto puede variar). Nuestro seguro estaba pagando por esto, que a los contratistas generales les encanta , por lo que no fueron muy exigentes.
En realidad, seguimos pagando porque guardamos todo lo que no gastamos, siempre y cuando restauremos la casa. Podríamos haber sido más exigentes, pero nos cuesta poco.
Muchos contratistas generales tienen personal interno para ciertas tareas comunes, pero subcontratan muchos trabajos, como pisos. Para nuestro piso, obtuvimos una cotización de su subcontratista favorito y algunos otros. Su contratista resultó tener la mejor oferta.
Como acotación al margen, también aprovechamos este tiempo, con todos estos trabajadores en nuestra casa, para alfombrar nuestro sótano con una de las empresas que salió a darnos un presupuesto de la cocina. Tenía piso de linóleo que hacía frío en el invierno (no es un espacio con clima controlado) y lo reemplazamos con una alfombra bereber que ayudó a que todo el sótano se vea y se sienta. Eso resultó ser un salvavidas durante la pandemia.
El proceso de restauración fue rápido y lento. Nuestra despensa estuvo lista en unas pocas semanas. El piso tomó solo una semana. Varios acabados, pinturas y trabajos más pequeños se alargaron un poco. Habíamos terminado en un 90% a mediados de marzo, pero nos tomó hasta aproximadamente la primera semana de mayo para estar completos al 100%.
Pequeñas cosas aquí y allá, pero eso no es raro.
Cobro del cheque de reclamaciones
Recibimos varios cheques: el primer "anticipo" para ayudar a pagar la reparación y otros costos (como el plomero para reparar la tubería), el segundo cheque "real" que cubría lo que aprobaron inicialmente, el cheque del "contenido" y un cheque final comprobar para arreglar las cosas.
Cada vez que necesitábamos ir al banco de nuestra hipoteca (Wells Fargo), reunirnos con un representante, traer nuestros formularios de reclamaciones y conseguir que un representante del banco firmara el cheque antes de que pudiéramos depositarlo. Esto fue molesto pero, como explicó el representante de Wells Fargo, tienen interés en la casa ya que es una garantía para el préstamo hipotecario.
El objetivo de todo esto es que quieren saber que la casa todavía está en buenas condiciones. Tenían que asegurarse de que no cambiara el cheque y luego no reparara el daño. Fue entonces cuando me enteré de que solo hay que arreglarlo para que se acerque a la condición original. La despensa debe ser una despensa. Los pisos de la cocina deben estar ahí. Cosas como esas.
También fue sencillo, pero solo significaba que teníamos que visitar Wells Fargo y esperar cada vez para obtener la firma.
¿Subió nuestra prima de seguro?
Esperaba que nuestras primas subieran después de esto, pero no fue un gran cambio. La prima aumentó alrededor de un 14% para la próxima factura anual en 2018 y luego, en 2019 y 2020, la prima volvió a ser aproximadamente la misma que la factura de 2017.
Hay muchos factores que influyen en la prima del propietario de una vivienda, pero sentí que esta afirmación no hizo una diferencia significativa. Es muy posible que las tasas bajen y nuestra prima no, pero dado el tamaño masivo de esta afirmación, no parece haber tenido un impacto tan grande en nuestra prima.
Cómo prepararse para esto
Espero que nunca tengas que lidiar con una inundación.
Pero como mencioné en mi publicación sobre planes de emergencia , el mejor momento para planificar una emergencia es antes de que ocurra. Lo curioso de una inundación es que antes había sucedido algo similar.
Estamos en agua de pozo y la tubería que entraba a la casa se había roto de alguna manera. Creemos que se debe al asentamiento de la casa, pero nadie lo sabe con certeza.
En ese caso, el agua se inundó en un espacio de acceso sin terminar (el mismo con la tubería congelada mencionada anteriormente) y estábamos en casa. Descubrimos la inundación porque la presión del agua desapareció y cuando entré al sótano, pude escuchar el agua.
Cuando llamamos a una compañía local de remediación de agua, el representante dijo que simplemente deberíamos bombear el agua (usamos nuestra bomba para cubrir la piscina), alquilar algunos ventiladores de alto volumen y comprar un dehue. Usamos ese dehue en la inundación de la despensa.
¿Qué harías si algo se inundara? Configure el plan ahora para que, en lugar de pensar en lo que haría, siga una lista de verificación.
¿Qué haría yo de otra manera?
Estoy 99,99% feliz con cómo resultó todo, pero hay una cosa que haría de manera diferente.
Cuando sucede algo como esto, es extremadamente discordante. Hay una sensación de pánico. Hay un fuerte impulso para que todo sea como estaba antes de que sucediera. Creo que tenía una tendencia a tomar decisiones con ese sesgo.
Rehicimos nuestra despensa y definitivamente tomamos algunas decisiones inteligentes al mover cosas, pero una parte de mí se pregunta si otras áreas de la casa también podrían haberse mejorado. Creo que mi enfoque todavía fue un poco demasiado asustado, si eso tiene sentido.
Le pregunté a mi encantadora esposa si había cosas que hubiera hecho de manera diferente y pensó que la vivienda corporativa habría sido mejor cuando estaban haciendo el piso. Ella estaba embarazada de nuestro tercero y el polvo del trabajo del piso se esparció por todas partes.
Hay una cosa que me pregunto: no recibimos mucho rechazo de State Farm. Me gustaría pensar que es fácil trabajar con State Farm, pero a veces me pregunto si deberíamos haber sido más agresivos en lo que afirmamos. Sin embargo, cuando lo pienso, no estoy seguro de qué podríamos haber agregado que no pedimos.
Lo único importante que rechazaron fueron algunas ventanas que sentimos que estaban claramente afectadas, pero las ventanas eran tan viejas que se podría haber dicho que el valor justo de mercado era muy pequeño de todos modos. Tenían un punto: ¿cuánto valen las ventanas de 40 años? Poco.
¿Cómo ayudaremos a evitar que esto vuelva a suceder?
No hay forma de evitar al 100% que esto vuelva a suceder, pero algunas cosas son diferentes en nuestra casa ahora.
Primero, tenemos cámaras de seguridad dentro y alrededor de la casa. Tienen monitores de temperatura que pueden avisarnos cuando hace demasiado calor. Antes teníamos cámaras, pero solo se basaban en movimiento y el 99,9% de las veces, todo lo que detectaba eran pequeños insectos que vuelan por la noche.
Tenemos una serie de cámaras Blink que se encuentran en varias partes de la casa. Pueden decirnos la temperatura de la habitación en la que se encuentran, pero no nos notifican los cambios.
Otro cambio es que nuestros termostatos ahora son termostatos ecobee3 lite , gratuitos de nuestro proveedor de electricidad, BG&E. Estos tienen sensores de temperatura y humedad y también nos avisarán si la humedad es demasiado alta. Si los tuviéramos en el momento de la inundación, se nos habría notificado de una humedad inusualmente alta.
Si estamos fuera y sucede algo, al menos podemos llamar a un vecino para que pase y cierre el agua (¡y las bombas!). Si bien no es ideal, una pequeña fuga es mejor que una masiva.
¡Espero que haya disfrutado de nuestra pequeña y divertida aventura lidiando con una tubería reventada y un reclamo de seguro de propietario de $ 69,425!
Deja una respuesta