Estrategia de planificación patrimonial "Comprar, pedir prestado, morir"
Si parece que los ricos juegan con un conjunto diferente de reglas, es porque lo hacen.
Recientemente aprendí sobre el concepto de "Comprar, pedir prestado, morir" y es fascinante . No soy un experto en planificación patrimonial o impuestos, o soy lo suficientemente rico para hacer esto (¡todavía!), Pero destaca cómo las diferentes partes de la ley tributaria pueden unirse en algo (probablemente) involuntario.
Por lo que puedo decir, el origen de este marco (o al menos el nombre divertido) proviene del profesor Edward McCaffery de la Facultad de Derecho Gould de la Universidad del Sur de California . Se describe en su sitio People's Tax Page on Tax Planning 101: Buy, Borrow, Die .
Esta estrategia tiene tres partes: comprar, pedir prestado y morir.
Si necesita crear un plan de sucesión, considere Trust & Will . Pueden ayudarlo a establecer un plan de sucesión que es una fracción del costo de contratar a un abogado para que lo ayude a redactar un testamento. Ciertamente vale la pena echarle un vistazo si aún no lo ha configurado.
También hay varios creadores de testamentos en línea gratuitos que puede usar en su lugar.
1. Comprar
Primero, compras algo.
Tiene una gran cantidad de dinero y desea invertirlo en la apreciación de activos para poder jubilarse para siempre. También es importante que aquellos que aprecian los activos lo hagan libres de impuestos (o más exactamente, con impuestos diferidos).
Querrá poner este dinero en el mercado de valores, bienes raíces u otra clase de activos que se aprecie. Comprar un automóvil sería una mala idea para esto porque el valor de un automóvil disminuye con el tiempo. También es mejor si elige una clase de activos que disfrute del viento de cola de la inflación que eleve su valor nominal.
Los bienes raíces son casi perfectos para esto porque:
- su valor tiende a subir,
- no es volátil
- puede depreciarlo, lo que reduce su impuesto sobre la renta
- se acepta fácilmente como garantía.
Y la garantía es importante para el segundo paso. Desea elegir un activo que pueda usarse como garantía para un préstamo. Invertir en el negocio de tu amigo es malo para esto. Invertir en su propio negocio sería mejor, pero no tan bueno como en bienes raíces.
Es posible que un banco no quiera utilizar su negocio como garantía, pero todos aceptarán bienes raíces.
2. Pedir prestado
A continuación, pide prestado contra su activo.
Por lo general, si usted es rico en activos y pobre en efectivo, puede vender algunos de sus activos por dinero en efectivo para vivir. Cuando lo hace, genera ganancias de capital.
Para evitar esto, no vende sus activos para obtener efectivo. En su lugar, obtenga un préstamo del banco con sus activos como garantía. Al mantener los activos como están, donde siguen aumentando su valor, no desencadena un evento imponible. Aún recibe efectivo, es solo un préstamo.
La mejor parte de esto es que cuando obtiene un préstamo, no se considera un ingreso. Dado que está pidiendo prestado contra un activo, ha recibido efectivo en la mano, pero también tiene un préstamo que debe reembolsar.
Utilice parte de los fondos del préstamo para realizar los pagos del préstamo.
Este NO es un préstamo 401 (k)
Si esto suena un poco a pedir un préstamo de su 401 (k), no es lo mismo. Cuando toma un préstamo de su 401 (k), está reduciendo el valor de la cuenta por el monto del préstamo. Te pagas intereses a ti mismo, lo cual es agradable, pero te pierdes las ganancias (o pérdidas) que ocurren cuando el dinero está fuera de tu 401 (k).
Evitamos cualquier impuesto a las ganancias de capital debido al estado de impuestos diferidos del 401 (k).
Con la estrategia Buy Borrow Die, sus activos se utilizan como garantía y nunca se tocan. Puede seguir apreciando.
¡Obtienes tu pastel y te lo comes también! (aunque tienes que repartir una pequeña porción del banco como interés, por lo que no hay almuerzo gratis)
3. Muere
Todo buen plan requiere una buena estrategia de salida y esta se basa en la última estrategia de salida: la muerte.
Tu mueres.
Cuando muere, su patrimonio pasa a manos de sus herederos. Los préstamos se pagan con los activos y luego los activos se elevan en base (costo) cuando pasan a sus herederos. Cuando sus beneficiarios obtienen esos activos, su base de costo actual en ese activo es el precio de mercado actual (en el momento de su muerte). Ese aumento puede ahorrarles a sus herederos una tonelada de impuestos.
Por ejemplo, si compré acciones de Apple por $ 15 en 2011 y fallezco hoy (con un precio de ~ $ 126), mis beneficiarios obtienen el aumento en la base del costo. Si venden esas acciones hoy en $ 126 cada uno, que tendrán que pagar ningún impuesto sobre las ganancias de capital porque no tenían ganancias. (Es posible que tengan que pagar impuestos sobre el patrimonio como resultado de obtener esas acciones).
¿Y el préstamo? Lo pagas con el producto de la venta.
¿Hay alguna trampa?
No hay trampa.
Bueno, el problema es que sus activos deben seguir valorizándose. Y tienes que morir, pero todos finalmente lo hacemos y esa parte está en nombre de la estrategia, así que no hay sorpresas.
La ventaja de esta estrategia es que cuando pides dinero prestado al banco en lugar de vender un activo por el efectivo, le pagas al banco algunos intereses y el gobierno no recibe el impuesto sobre las ganancias de capital. Tienes que pasar por algunos aros más debido al préstamo. Vender un activo y declarar la venta en su declaración de impuestos es fácil y no requiere una solicitud, pero usted paga impuestos.
La otra consideración es que, en primer lugar, podría no ser la forma más eficiente de adquirir un activo. Por lo general, puede ser propietario de una propiedad inmobiliaria pagando una fracción del costo de compra. Puede obtener una propiedad con un pago inicial del 20% (a veces menos).
Por último, esta estrategia funciona muy bien debido al aumento de la "laguna jurídica". Si eso no existiera, este plan no es tan efectivo (pero sigue siendo útil desde la perspectiva de la planificación fiscal). El aumento de la base elimina una parte potencialmente enorme de las ganancias de los impuestos.
Si se eliminó la base del step-up in, aún se beneficia un poco porque aún obtiene efectivo mientras retiene el activo para que pueda apreciarse. Mientras tanto, solo tiene que seguir pagando la tasa de interés del préstamo, por lo que necesita que el activo se aprecie más que la tasa de interés del préstamo. Realmente no es diferente a pedir dinero prestado para invertir, lo cual no es inaudito, pero lo está haciendo de una manera que evita las ganancias de capital.
Cuenta Citi Priority: $ 300, $ 700 o $ 1,500
Citi ofrece $ 300, $ 700 o $ 1,500 cuando abre una cuenta Citi Priority antes del 4/10/2021.
Luego, dentro de los 30 días posteriores a la apertura de su cuenta, deposite fondos nuevos en Citi y manténgalos allí durante 60 días. El bono se basa en la cantidad que transfiera, a partir de $ 15,000.
¡Esta es una oferta por tiempo limitado, así que no espere!
Obtenga más información sobre esta oferta de Citi
Esta no es una idea tan loca
Si la estrategia suena como una idea realmente loca, no lo es; de hecho, ya lo hacemos con nuestros hogares .
Usted compra una casa, que generalmente es un activo que se aprecia, y puede obtener un préstamo contra el valor de la casa (préstamo con garantía hipotecaria). Cuando vaya a vender, puede ignorar $ 250,000 de ganancias siempre que sea su residencia principal (similar a la base de aumento). Si el préstamo aún está pendiente cuando lo vende, puede reembolsar el préstamo con garantía hipotecaria con las ganancias y no afectará la base del costo de su casa.
¿Alguna vez ha refinanciado el préstamo de su casa después de haberlo apreciado? Retirar refi? Básicamente es la misma estrategia.
Lo único que falta es que no puede depreciar el valor de su casa y usarlo para compensar sus ingresos.
Hay más de $ 263 mil millones de préstamos con garantía hipotecaria rotatorios según la Reserva Federal (los datos son del 9 de julio de 2021):
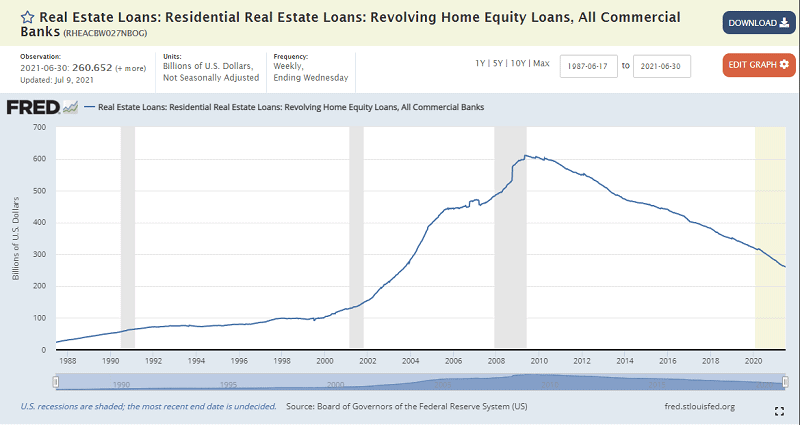
Fuente: Datos económicos de FRED
Los préstamos sobre el valor neto de la vivienda son simplemente préstamos contra el valor líquido de su vivienda. Buy Borrow Die es solo un riff de esta idea muy popular.
El único inconveniente es que la mayoría de la gente no toma préstamos con garantía hipotecaria para el dinero de sus gastos diarios; por lo general, lo hacen para compras importantes, pero el dinero es fungible. No importa para qué lo uses.
¿Quiere hacer esto con su cartera de acciones? Algunas, pero no todas, las casas de bolsa ofrecen esto. Por ejemplo, Schwab lo llama una línea de activos pignorados .
¡Ahora ya conoce la estrategia Comprar dado prestado!
Ve a impresionar a tus amigos en el club de campo.
Deja una respuesta