La guía para principiantes sobre bonificaciones de cuentas bancarias
Una de las mejores formas de ganar un poco de dinero extra con un riesgo casi nulo (más sobre eso) es aprovechar el bono de cuenta nueva de un banco.
Hay más de 5,000 instituciones bancarias aseguradas por la FDIC y muchas de ellas, especialmente los grandes bancos nacionales o regionales, ofrecen cientos de dólares cuando abre una cuenta.
Para ellos, es una forma directa de conseguir nuevos clientes. En lugar de hacer publicidad y esperar que las personas abran una cuenta, pueden ofrecer un incentivo en efectivo para que las pruebes.
Entonces, ¿cómo aprovechas estas ofertas?
Todo se reduce a un proceso simple de cuatro pasos:
- Sepa dónde buscar las mejores ofertas bancarias
- Comprenda los diferentes requisitos que debe cumplir
- Evite las tarifas que pueden afectar su bonificación
- Espera un poco para el recaudador de impuestos
Hay algunas otras cosas que buscar, pero esa es la esencia.
Profundicemos en cada uno:
Cómo encontrar las mejores ofertas bancarias
Mantenemos una lista de las ofertas que conocemos; el único requisito es que sean al menos $ 100 en efectivo para aparecer en esta lista de bonificaciones bancarias .
No enumeramos todos los bancos porque hay algunos bancos regionales más pequeños que solo prestan servicios en un área pequeña. La lista sería difícil de leer, y mucho menos de mantener, por lo que intentamos ceñirnos a los bancos más grandes. No tenemos una regla establecida sobre lo que se incluye, pero en general, me gusta que estén disponibles en al menos un puñado de estados.
Si quieres encontrar las mejores ofertas en tu zona, Google es tu mejor amigo. Simplemente haga una búsqueda de "bonificaciones bancarias" o "mejores bonificaciones bancarias" y eche un vistazo a los anuncios. Sé que cuando hago una búsqueda, Google conoce mi código postal y si un banco apunta a ese código postal, veré un anuncio como este:
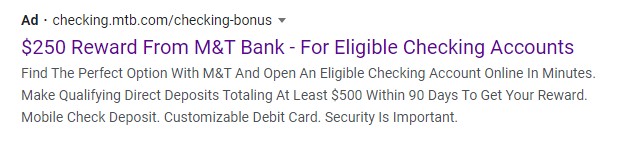
¡Solo busque los anuncios, haga clic en ellos y obtenga la oferta!
Comprender los requisitos
La mayoría de las ofertas bancarias están estructuradas de la misma manera: abra una cuenta, haga un depósito mínimo y luego satisfaga las condiciones de la oferta para obtener el bono en efectivo. A veces, la condición del bono es transferir una cierta cantidad de "dinero nuevo". Otras veces, puede ser un requisito de depósito directo mensual o acumulativo. Desglosaremos algunas ofertas populares y explicaremos cómo funcionan.
Analicemos una oferta popular:
Cuenta Chase Total Checking ® - $ 200
Chase Bank le dará un bono en efectivo de $ 200 cuando abra una cuenta Chase Total Checking, configure y reciba un depósito directo dentro de los 60 días. El depósito debe ser electrónico de un cheque de pago, pensión o beneficio del gobierno. No puede transferir dinero desde otra cuenta, tiene que ser un depósito directo.
Esta oferta se considera fácil de lograr porque:
- No requiere que transfiera una gran cantidad de “dinero nuevo” al banco;
- No hay un monto mínimo de depósito directo o un monto acumulativo que deba alcanzar; cualquiera cumplirá las condiciones
La cuenta en sí es atractiva porque hay una tarifa de servicio mensual de $ 12 fácilmente renunciable. Sólo tienes que:
- Tener un depósito directo mensual de $ 500 + cada mes, o
- Mantenga un saldo diario mínimo de $ 1,500 en la cuenta, o
- Mantenga un saldo diario promedio de $ 5,000 en cuentas de cheques, ahorros y otros saldos de Chase.
El bono se paga 10 días después de cumplir las condiciones. Hay un último requisito: mantienes la cuenta abierta durante seis meses o te retirarán el bono.
Puede obtener más información sobre las promociones activas de Chase aquí.
Tiene 60 días para obtener un depósito directo , que es un período bastante largo. Algunos bancos tendrán una ventana más corta. Desea volver a verificar esto porque es posible que el depósito directo deba provenir de un beneficio del gobierno o de su empleador. Es posible que a esas entidades les lleve mucho tiempo procesar un cambio de pago. Trate de averiguar cuánto tiempo tomaría cambiar su información de pago y cuándo será el próximo pago, para que pueda hacerlo dentro de los requisitos.
Requisitos comunes de bonificación bancaria
La mayoría de las bonificaciones bancarias se dividen en dos categorías:
- Transferir mucho dinero "nuevo" a la cuenta bancaria, o
- Configure y reciba una cantidad “grande” en depósitos directos.
La idea detrás de ambos es que quieren que los convierta en su banco principal. Mover una gran suma de dinero al banco y exigirle que mantenga la cuenta abierta durante seis meses puede incentivarlo a permanecer allí, pero la mayoría de las personas no tienen muchos miles en una cuenta corriente.
Pedirle que cambie un depósito directo puede ser una molestia, pero una vez que lo haga, es probable que se quede. Además, un depósito directo de $ 500 suele ser mucho más fácil que transferir $ 5,000. Además, es posible que no le gustes mucho al departamento de recursos humanos de tu empleador si sigues moviéndolo, lo que mantiene a las personas en el mismo banco.
Rara vez verá una oferta bancaria que requiera ambos. Por lo general, es uno u otro y el requisito de bonificación también ayuda a obtener una exención de las tarifas de mantenimiento mensuales.
A qué estar atento
Aquí hay algunas cosas a tener en cuenta cuando se trata de bonificaciones bancarias:
Conserve una copia de la página de la oferta
Cuando solicite una oferta, guarde una copia de la misma en sus registros. Me gusta imprimirlo como PDF y guardarlo en mi computadora. Asegúrese de incluir los términos y condiciones si están incluidos en una página separada. De lo contrario, guarde también la página de términos y condiciones.
De esta manera, si tiene alguna pregunta sobre los términos de la oferta, tendrá una copia del PDF a mano. Cuando caduca una oferta, el banco normalmente eliminará la página. Desea una copia propia para saber exactamente cuáles son los requisitos y si los cumplió.
Verifique las calificaciones MUY cuidadosamente
Muchos bancos restringirán la promoción a nuevos clientes y a aquellos que no han tenido una cuenta bancaria en el banco en los últimos 12-24 meses. No quieren que abras y cierres cuentas solo para obtener sus bonificaciones. A veces, establecerán una fecha específica, a veces será "el cliente no debe haber tenido una cuenta en los últimos 12 meses" o algún otro período de tiempo.
También tienen requisitos geográficos, generalmente donde tienen una ubicación física.
No abra varias cuentas
Las ofertas suelen ser una por hogar o una por persona. Si abre varias cuentas, es probable que se marquen y tendrá problemas para cobrar el bono. Incluso pueden cerrar su cuenta y sus fondos pueden quedar inmovilizados en el proceso.
Si usted y los miembros de su familia (pero no su hogar) están aprovechando una oferta, no abra esas cuentas desde la misma computadora. Un banco que ve tres cuentas abiertas desde la misma dirección IP no sabrá si está buscando un fraude o solo tres personas que usan la misma computadora para obtener una promoción.
He oído hablar de casos en los que las cuentas se congelaron porque tres personas, que eran parientes pero que no vivían juntas, usaron la misma computadora (fueron a cenar) para abrir una cuenta y las tres fueron marcadas y congeladas hasta que lo resolvieron.
Las bonificaciones pueden vencer antes de tiempo
Los bancos generalmente le dirán cuándo vence una oferta; sin embargo, a menudo pueden retirar una oferta antes de tiempo si obtienen una respuesta demasiado buena.
También he visto a los bancos cambiar los términos de una oferta antes de que expire. Por ejemplo, en febrero de 2021, Sunflower Bank ofrecía un bono de $ 200 para una nueva cuenta corriente y le permitía abrirla en línea. Envié un correo electrónico a nuestra lista de correos electrónicos de bonificación bancaria y en un día más o menos, Sunflower Bank hizo que tuvieras que visitar una sucursal para obtener la oferta.
Si ves una oferta que te gusta, aprovéchala.
Evite las tarifas de mantenimiento
La mayoría de las cuentas corrientes tienen tarifas que se pueden eximir si cumple con ciertos requisitos. Antes de abrir una cuenta, asegúrese de revisar esas molestas tarifas de mantenimiento mensual. Dado que la mayoría de estas cuentas son cuentas corrientes, tendrá una pequeña tarifa mensual que no se aplicará si recibe un depósito directo o mantiene un saldo diario promedio de unos pocos miles de dólares.
Asegúrese de que puede cumplir con estos requisitos o de que está dispuesto a asumir el cargo mensual.
Seguimiento de sus ofertas en una hoja de cálculo
Si comienza a hacer muchas ofertas, asegúrese de realizar un seguimiento en una hoja de cálculo. Muchos lectores expertos seguirán:
- Cantidad de bonificación
- Requisitos del bono
- Fechas importantes: cuándo obtener depósitos directos, cuánto tiempo mantener abierta la cuenta, cuándo se deposita el bono
- Otros términos y condiciones relevantes
Si hace varios de estos, es difícil hacer un seguimiento, por lo que una hoja de cálculo puede ayudar.
Recuerde impuestos
Las bonificaciones siempre se gravarán como ingresos y se declararán en el Formulario 1099-INT como interés bancario. Si hace muchos de estos en un año, asegúrese de reservar algunos para impuestos sobre la renta para que no se sorprenda. A diferencia de su salario regular, el banco no retiene intereses para pagar sus impuestos. Se grava como ingresos ordinarios.
Además, las tarifas no se consideran gastos que reduzcan sus ingresos. Entonces, si obtiene $ 100 en una bonificación, se le cobran $ 20 en tarifas, aún debe impuestos sobre los $ 100 completos.
Evite las sanciones por cierre anticipado
Muchos bancos le pedirán que mantenga la cuenta durante un período de tiempo determinado, a veces hasta un año . Si lo cierra antes, le advierten que le cobrarán una tarifa o incluso recuperarán el bono.
Esté atento a las consultas de crédito
En algunos casos muy raros, un banco puede usar su informe de crédito para determinar la elegibilidad, especialmente si ofrecen algún tipo de protección contra sobregiros. Esto resultará en una investigación rigurosa que aparecerá en su informe crediticio, lo que reducirá su puntaje temporalmente. Si está planeando obtener un préstamo, como una hipoteca o una nota de automóvil, debe asegurarse de que el banco solo realice una consulta suave (generalmente para la verificación de identidad).
¡No quiere ganar un bono de $ 100 pero luego pagar miles más en una hipoteca durante 15 o 30 años!
Resumen
Los bancos a menudo ofrecen bonificaciones por abrir una nueva cuenta con ellos y pasar por algunos obstáculos, como depositar una cierta cantidad en dólares en la cuenta o configurar un depósito directo.
Antes de aprovechar estas ofertas, asegúrese de conocer los detalles de la oferta y lo que debe hacer para obtener su bono. Sería una lástima registrarse pero luego perder un requisito que le impide recibir su pago.
Aquí hay una lista de nuestros mejores bonos bancarios . Si hace muchos de ellos, asegúrese de reservar algo de dinero para impuestos, ya que las bonificaciones bancarias son ingresos imponibles. Si realmente te gustan las bonificaciones bancarias, también puedes consultar nuestra lista de bonificaciones de tarjetas de crédito .
¡Eso es! Ahora sabe prácticamente todo lo que necesita saber cuando se trata de aprovechar las bonificaciones bancarias.
La única pregunta es ¿cuál harás primero?
Deja una respuesta