¿Qué es un buen puntaje crediticio?
Su puntaje de crédito es uno de los números más importantes de su vida financiera.
Tanto es así, que la gente intenta obtener un puntaje crediticio “perfecto” de 850.
Aquí está la cosa ... una puntuación perfecta y una puntuación casi perfecta son lo mismo.
Alguien con un 800 y un 850 obtendrá casi la misma tasa de interés (nunca se sabe cuándo un banco dará una tasa especial por un 850 para obtener algo de prensa), pero la persona con el 850 tuvo que hacer mucho más para obtener su puntaje tan alto.
La mejor pregunta es: ¿qué es un puntaje crediticio "bueno"? Un puntaje mínimo que lo aprueba para préstamos y la mejor tasa de interés.
(¿Se pregunta cuál es el puntaje crediticio promedio en los EE . UU. ? ¡Es más alto de lo que cree!)
Por qué su crédito es importante
Antes de discutir qué hace que una puntuación sea buena o mala, consideremos cómo se usa. Un auto deportivo de lujo es bueno a menos que haya 24 ″ de nieve en el suelo ... entonces es malo y un trineo es mejor.
El contexto importa.
Su puntaje de crédito se usa a menudo para dos cosas: decisiones de crédito (sí o no) y tasas de interés. Puede averiguar su puntaje de crédito de forma gratuita hoy en día .
Su puntaje de crédito puede usarse en algunas situaciones sorprendentes, ya sea que obtenga un teléfono celular, si puede alquilar un apartamento y, a veces, si consigue un trabajo. Justa o injustamente, todas esas son de alguna manera una decisión crediticia. Por un teléfono celular, obtienes un dispositivo por valor de cientos de dólares y aceptas pagar una tarifa mensual. Para un apartamento, pides prestado un lugar para vivir y aceptas pagarles una tarifa mensual.
En esos casos, "bueno" significa que sí.
Pero no nos preocupan esas situaciones.
Nos preocupamos por los préstamos y cuánto le cobrará una institución crediticia por pedir dinero prestado. A los bancos les encanta prestar dinero. Si no puede conseguir que un banco le preste dinero , alguien estará dispuesto a correr el riesgo e intervenir.
La cantidad que pague en intereses dependerá de su solvencia; así es como calcularemos cuánto vale su puntaje crediticio y realmente sabremos qué tan bueno es.
Para nuestras estimaciones, usamos la calculadora de préstamos de myFICO , usando tasas de interés del 27 de enero de 2021.
Hipoteca fija a 30 años
| Rango de puntaje FICO | Tasa de interés (APR) |
|---|---|
| 760-850 | 2,321% |
| 700-759 | 2,543% |
| 680-699 | 2,72% |
| 660-679 | 2,934% |
| 640-659 | 3,364% |
| 620-639: | 3,91% |
En un préstamo fijo de $ 150,000 a 30 años, aquí está el interés que paga cada rango de crédito durante la vigencia del préstamo:
- 760-850: $ 58,374
- 700-759: 64.574 dólares
- 680-699: $ 69,593
- 660-679: 75.749 dólares
- 640-659: 88.403 dólares
- 620-639: 105.010 dólares
Un prestatario con un puntaje de crédito de 639 pagará $ 46,636 en intereses más en comparación con alguien con un puntaje de crédito de 760. $ 1,554 en gastos de intereses adicionales cada año durante treinta años.
Hipoteca fija a 15 años
Como ocurre cuando se comparan tasas fijas a 15 años y tasas fijas a 30 años, las tasas fijas a 15 años son mucho más bajas porque el plazo se reduce a la mitad.
| Puntaje FICO | Tasa de interés (APR) |
|---|---|
| 760-850 | 1,87% |
| 700-759 | 2,092% |
| 680-699 | 2,269% |
| 660-679 | 2,483% |
| 640-659 | 2,913% |
| 620-639: | 3,459% |
En un préstamo fijo a 15 años de $ 150,000, a continuación se indica cuánto interés paga cada rango de crédito durante la vigencia del préstamo:
- 760-850: $ 22,136
- 700-759: 24.894 dólares
- 680-699: $ 27,112
- 660-679: $ 29,817
- 640-659: 35.329 dólares
- 620-639: 42 475 dólares
Un prestatario con un puntaje de crédito de 639 pagará $ 20,339 en intereses más en comparación con alguien con un puntaje de crédito de 760. $ 1,355 en gastos de intereses adicionales cada año durante quince años.
Auto nuevo de 60 meses
Tenga en cuenta que el rango de puntaje de crédito FICO se amplía, pero la tasa de interés aumenta considerablemente.
| Puntaje FICO | Tasa de interés (APR) |
|---|---|
| 720-850 | 3.938% |
| 690-719 | 5,21% |
| 660-689 | 7.556% |
| 620-659 | 10,431% |
| 590-619 | 15,111% |
| 500-589: | 16,462% |
En un préstamo para automóvil nuevo de $ 10,000 a 60 meses, aquí está el interés que paga cada rango de crédito durante la vigencia del préstamo:
- 720-850: $ 1,033
- 690-719: $ 1,381
- 660-689: $ 2039
- 620-659: 2.876 dólares
- 590-619: 4.309 dólares
- 500-589: 4.739 dólares
El mismo prestatario FICO Score 639 de los ejemplos de hipotecas pagaría $ 2,876 en interés total durante 5 años, mientras que el 720 pagaría solo $ 1,033, una diferencia de $ 1,843. Eso es $ 368.60 extra al año por el mismo vehículo.
48 meses de uso automático
| Puntaje FICO | Tasa de interés (APR) |
|---|---|
| 720-850 | 3,898% |
| 690-719 | 5,172% |
| 660-689 | 7,506% |
| 620-659 | 10,352% |
| 590-619 | 15,036% |
| 500-589: | 16,39% |
En un préstamo para automóvil usado de $ 10,000 a 48 meses, este es el monto de interés que paga cada rango de crédito durante la vigencia del préstamo:
- 720-850: $ 816
- 690-719: $ 1,091
- 660-689: $ 1,607
- 620-659: 2.255 dólares
- 590-619: $ 3368
- 500-589: $ 3,699
El mismo prestatario FICO Score 639 en un automóvil usado pagaría $ 2,255 en interés total durante 5 años, mientras que el 720 pagaría $ 816, una diferencia de $ 1,439.
¿Qué es un buen puntaje crediticio?
Uno que le ofrezca la tasa de interés más baja para todos los productos posibles.
Cuando revisa todas las tasas y puntajes de la herramienta MyFICO, los productos son préstamos hipotecarios o préstamos para automóviles.
Para los préstamos hipotecarios, el nivel más alto es 760 - 850.
Para los préstamos para automóviles, el nivel más alto es 720 - 850.
Si su puntaje es superior a 760, está listo. Obtiene las mejores tarifas posibles tanto para el hogar como para el automóvil.
Un buen puntaje crediticio es aquel que es 760 o más.
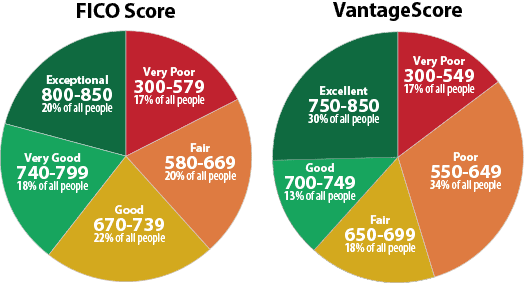
Experian ha compartido esta imagen en su blog que muestra rangos y etiquetas de puntaje crediticio:
Parece indicar que 670-739 es "bueno", 740-799 es "muy bueno" y cualquier valor superior es "excepcional".
Supongo que 670 es un buen puntaje crediticio si no le importa pagar tasas de interés más altas.
Cómo obtener un buen puntaje crediticio
No hagas daño.
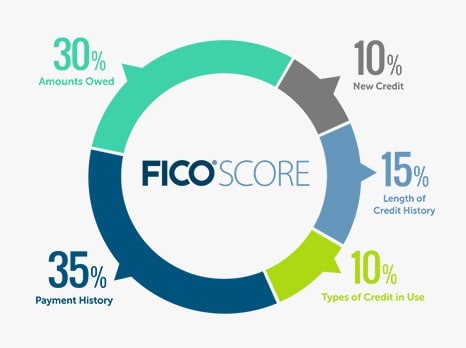
Las claves para aumentar su puntaje crediticio son tan simples:
Evite siempre los elementos masivamente negativos que permanecen en su informe durante 7 años : cobros, quiebra, juicios civiles, etc.
Si está a punto de obtener un préstamo, en el próximo año o dos, evite realizar acciones a corto plazo que reduzcan las calificaciones crediticias: consultas exhaustivas, pagos atrasados, etc. No persiga promociones de tarjetas de crédito.
Si va a obtener un préstamo hipotecario fijo a 30 años, sería desastroso pasar de un FICO 760 a un FICO 759 porque eso significaría pagar $ 6,713 adicionales. Esas promociones de tarjetas de crédito por valor de cientos de dólares son excelentes ... a menos que tenga que pagar miles más en intereses en el futuro.
Un pequeño ajuste que puede hacer es registrarse en Experian Boost , que genera algunas de sus facturas y puede mejorar su puntaje.
¿Qué pasa con la nueva puntuación UltraFICO?
Queda por ver cuáles serán los rangos de calidad con la nueva puntuación UltraFICO a medida que se lance . Quizás los rangos de puntajes sean los mismos, tal vez suban un poco más a medida que haya más información, pero pasará algún tiempo antes de que los acreedores lo sepan.
Deja una respuesta