¿Debería iniciar un desafío de ahorro? Leé esto primero
Los desafíos son divertidos.
Uno de nuestros buenos amigos hace algo llamado Workweek Hustle. Es un desafío realmente simple: quien tenga más pasos en la semana, gana. Todos poseen Fitbits (Workweek Hustle es un nombre de Fitbit para la competencia). Fitbit rastrea sus pasos, lo sincroniza con un grupo y el ganador semanal se corona el sábado. No hay premio real, solo derechos de fanfarronear.
Cada semana, casi sin falta, nuestro amigo termina bailando con música el viernes por la noche para ponerse al día con los pasos. O acolchar su ventaja. O simplemente quiere una excusa para bailar.
Es una tontería pero todos caminan más por eso.
Todos caminan más = Todos ganan.
Puede utilizar este mismo principio para mejorar otras áreas de su vida.
¿Cuál cree que es el mayor problema con el ahorro y la jubilación en Estados Unidos? ¿Es que la gente no tiene una asignación de activos adecuada? ¿Está invirtiendo en fondos mutuos de alta tarifa o en operaciones intradía? ¿O quizás es apostar y perseguir bitcoins?
No es nada de eso. Es mucho más sencillo.
La gente no ahorra lo suficiente.
La Oficina de Análisis Económico informó que para diciembre de 2017 , la tasa de ahorro personal de los estadounidenses era de un mero 2,4%. El censo de EE. UU. Informó que el ingreso medio para 2017 fue de $ 59,039, lo que significa que el hogar con ingresos medios está ahorrando solo $ 1,830 al año.
¿Puede un desafío ayudarnos a hacerlo mejor? Quizás. Ciertamente no puede hacer daño.
Dos de los desafíos de ahorro más populares son el Penny Challenge y el Challenge de 52 semanas .
Son súper fáciles, veamos cómo funcionan.
¿Qué es el Penny Challenge?
El desafío del centavo es simple: ahorre un centavo el 1 de enero, 2 centavos el 2 de enero, 3 centavos el 3 de enero ... hasta $ 3.65 el 31 de diciembre.
Si ahorra todos los días según lo programado, habrá ahorrado $ 667.95 antes del 31 de diciembre. Un aumento del 36% en los ahorros anuales para el hogar medio.
Así es como se ve el programa (días comprimidos en semanas para mayor claridad):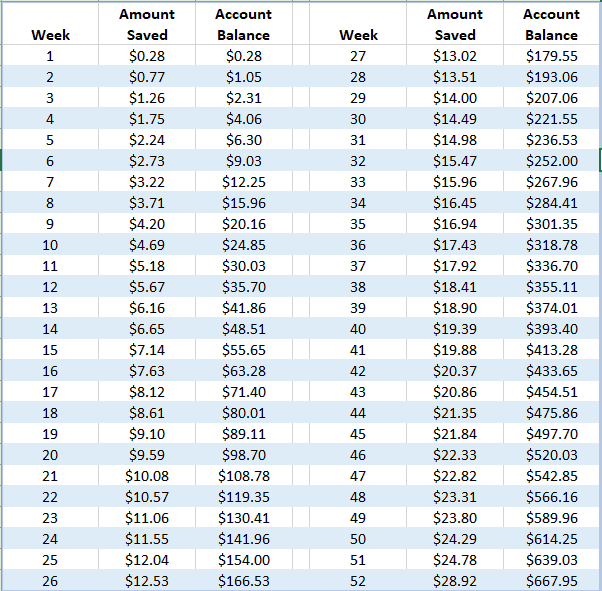
¿Qué es el Reto de 52 semanas?
El Reto de 52 semanas es la misma idea, excepto que en lugar de ahorrar todos los días, se ahorra semanalmente. Ahorra $ 1 en la Semana 1, ahorra $ 2 en la Semana 2, $ 3 en la Semana 3 ... hasta $ 52 en la Semana 52.
Si ahorra todas las semanas en el programa, habrá ahorrado $ 1,378.00 al final del año. Un aumento del 75% en los ahorros anuales para el hogar medio.
Así es como se ve el horario: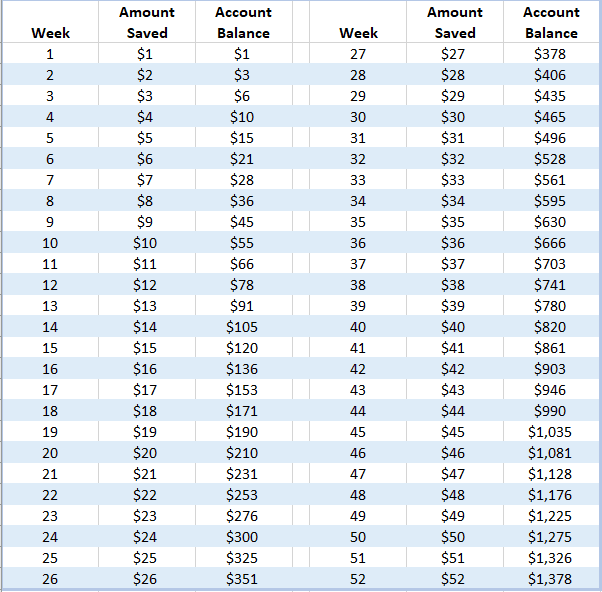
Cómo vencer el desafío
Puede darse una ventaja para superar el desafío siguiendo unos sencillos pasos.
El primer paso es cómo se ahorra. Tienes dos buenas opciones.
Puede depositarlo en una cuenta de ahorros con intereses altos . De esta manera ganarás un poco de interés y podrás ver crecer el saldo. Esto es matemáticamente óptimo ... pero psicológicamente el menos poderoso. Verás por qué cuando explique la opción n. ° 2.
O ponga el dinero en un frasco de vidrio transparente . Este tiene dos beneficios adicionales. La primera es que tienes que poner dinero físicamente en el frasco cuando ahorras . Esa acción ayudará a cimentar el hábito en su mente. El segundo beneficio es que puede ver las monedas en el frasco. Es más poderoso que un saldo bancario en una pantalla.
Si sigue la ruta del frasco, aquí le mostramos cómo obtener el conteo de monedas gratis para que no se vuelva loco al final del año.
Independientemente de cómo ahorre, imprima un calendario y marque cada vez que haga un depósito. Esto tiene un efecto psicológico poderoso (más sobre esto en breve).
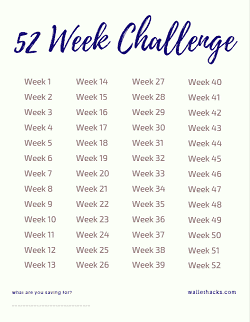
Si no desea un calendario, puede imprimir esta lista de verificación:
Para el Reto de 52 semanas, la semana es la cantidad de dólares que necesita ahorrar. Semana 32 = $ 32.
(Si estás haciendo el desafío del centavo, ¡estás solo! :))
- Complete su razón para ahorrar en el espacio en blanco en la parte inferior; tener una razón ayuda. Lo convierte en una compensación, en lugar de "ahorrar dinero para el futuro". El futuro es nebuloso. Un objetivo concreto o una razón no lo es. Si tiene una imagen, péguela allí; hace que la razón sea aún más poderosa.
- Luego, tacha las semanas a medida que avanzas con un marcador grueso para que veas la semana con una línea que la atraviesa.
¡Eso es!
Por qué funcionan los desafíos monetarios
Estos desafíos funcionan por tres razones:
- No te gusta romper patrones. ¡Ésto es una cosa buena! Jerry Seinfeld escribió comedia todos los días. Cuando escribía chistes, ponía una X en un calendario. Eso lo motivó a escribir todos los días porque no quería romper la cadena de las X. El calendario es casi tan importante como ahorrar dinero.
- Desarrollas un hábito. Desarrollar un nuevo hábito es difícil porque comienza desde cero. Estos desafíos de ahorro comienzan con algo pequeño. Es solo un centavo. Es solo un dólar. No es una gran cantidad, así que encuentra la manera de poner ese dinero en un frasco.
- Generas impulso. El éxito genera éxito. A medida que empiece a ahorrar, cobra impulso y gana confianza. ¡Estás ahorrando más dinero!
Estas son exactamente las mismas razones por las que funciona la bola de nieve de la deuda.
La bola de nieve de la deuda es una popular estrategia de pago de la deuda promovida por primera vez por Dave Ramsey. La mayoría de los expertos recomiendan que pague primero las deudas con intereses más altos. Ramsey recomendó que pague primero los saldos de préstamos más pequeños.
Cuando pague por completo la deuda más pequeña, tome esos pagos adicionales y agréguelos a la cantidad que está pagando a la siguiente deuda más pequeña. Repita hasta que esté libre de deudas.
La bola de nieve de la deuda funciona bien porque genera impulso. Cuando pagas una deuda, obtienes una ganancia. El dinero se transfiere a la próxima deuda, por lo que la cancela aún más rápido. Son "bolas de nieve".
La bola de nieve de la deuda no es económicamente óptima. Todo el mundo sabe esto. Pero este enfoque funciona porque la gente paga todas sus deudas.
Sabemos que es "mejor" pagar primero sus deudas con intereses más altos . Pero la deuda con el interés más alto puede tener un saldo masivo y nunca obtendrá la "ganancia" de pagar una deuda completa. Se siente como si estuvieras luchando contra la marea. La bola de nieve de la deuda le permite obtener algunas ganancias, incluso si pierde un poco de dinero en el proceso. Obtienes el impulso y la confianza para pagarlo todo y no rendirte.
¡No dejes que lo perfecto sea enemigo de lo bueno!
¿Dónde puede encontrar ahorros?
Te tengo, aquí hay 105 formas de ahorrar dinero .
Dentro de esa lista masiva de ideas habrá al menos una docena que puede usar, ahora mismo, para ahorrar los centavos y dólares que necesita para el próximo ciclo de ahorro.
¿Qué opinas de este tipo de desafíos? ¿Los amas o los odias?
Deja una respuesta