7 pasos inusuales que tomé para ahorrar $ 250,000 cuando tenía 20 años
La publicación de hoy es una contribución invitada de un colega amigo mío bloguero, Sean, de The Money Wizard. Cuando se acercó a mí para compartir su viaje hacia la creación de una cartera de jubilación anticipada, me intrigó porque proviene del mundo financiero. Es un mundo donde la gente celebra los altos salarios, los altos gastos y la jubilación anticipada apenas es una consideración.
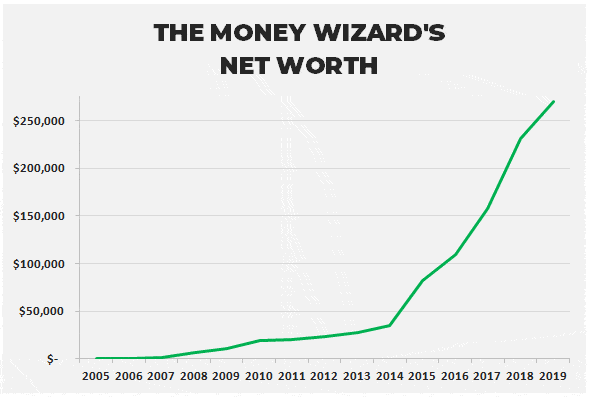
Ahorró $ 100,000 cuando tenía 25 años. Rompió $ 150,000 un año después. Y luego $ 200,000 al año después de eso.
No hubo ganancias inesperadas ni herencias. Tiene un buen salario, pero no excepcional ($ 50.000- $ 80.000).
También tiene buenos hábitos e ideas y quería que hablara sobre lo que hizo para ahorrar 250.000 dólares cuando tenía 20 años.
==============================================
Si ha pasado algún tiempo en la comunidad de finanzas personales, habrá escuchado el consejo estándar un millón de veces. Cree un presupuesto , gaste menos de lo que gana, realice inversiones constantes ... yada, yada, yada.
Si bien esos fundamentos son ciertamente importantes, no los voy a aburrir con otra ronda de esos nuevamente.
En cambio, mientras me siento aquí reflexionando sobre los movimientos que hice para ahorrar $ 100,000 a los 25 años, y luego alcanzar los $ 250,000 a los 28 años, me enfocaré en todas las cosas que hice para parecer un bicho raro.
¿No es eso más divertido?
Porque después de todo, para obtener logros inusuales, se necesitan acciones inusuales.
Con suerte, al compartirlos, podemos dejar atrás los consejos habituales sobre el dinero, salir de los caminos trillados y comenzar a enfocarnos en los movimientos de dinero similares a los de los marginales que se necesitan para acelerar sus finanzas.
1) Empecé a invertir temprano. (Quiero decir, muy temprano ...)
En el mundo de las inversiones, por lo general se considera "joven" en cualquier momento antes de que empiece a entrar en pánico por su próxima jubilación. Si solo tienes un par de canas, mejor aún.
Entonces, cambié ese guión.
En lugar de comenzar mi carrera inversora durante una crisis de la mediana edad, la impulsé un par de décadas.
… Hice mi primera inversión antes de poder conducir.
La mayoría de los adolescentes ahorran un poco de dinero en efectivo para hacer que llueva sobre su amor platónico de la escuela secundaria en el puesto de venta del cine.
Y aunque yo era tan susceptible a ese drama de la escuela secundaria como el siguiente, guardé una parte de mi salario mínimo para otro propósito.
Inspirado por un profesor de matemáticas de la escuela secundaria que me explicó cómo unos años de interés compuesto podían convertir a cualquiera en millonario, hice mi primera inversión cuando solo tenía 15 años. Saqué $ 500 de mis ganancias de verano sobrantes y los barajé de banco en banco. , buscando las tasas de interés más altas en certificados de depósito .
La sensación de que mi dinero ganara su propio dinero era embriagadora.
Cuando cumplí 18 años, había reunido el valor para invertir mi primer dólar en la bolsa de valores. Al principio, traté de ser el próximo Warren Buffett, metiéndome en los estados financieros y, como era de esperar, cometiendo algunos errores costosos.
Finalmente, me di cuenta de las ideas de inversión de índices pasivos como la cartera de tres fondos . A lo largo de la universidad, continué canalizando cualquier cambio adicional que pude encontrar en estos fondos.
¿El resultado? Para cuando tenía 25 años e hice mi gran aparición en el mundo como "El mago del dinero" con $ 100,000 a mi nombre, mi dinero ya tenía una década de interés compuesto a sus espaldas.
2) Alquilé un apartamento mediocre en el mejor de los suburbios
Después de graduarme de la universidad, de repente me encontré adulta en una nueva ciudad.
Como nativo de Texas, acababa de aceptar mi primer trabajo en finanzas en Denver. Estaba emocionado de probar suerte en una nueva ciudad y estado, pero tenía una gran decisión sobre el lugar al que debería ir.
Había leído sobre el presupuesto estadounidense promedio y sabía que el estadounidense típico gastaba el 37% de su dinero en vivienda . En mi opinión, ahorrar un par de cientos de dólares al mes en alquiler podría ser el dinero más fácil que haya ganado.
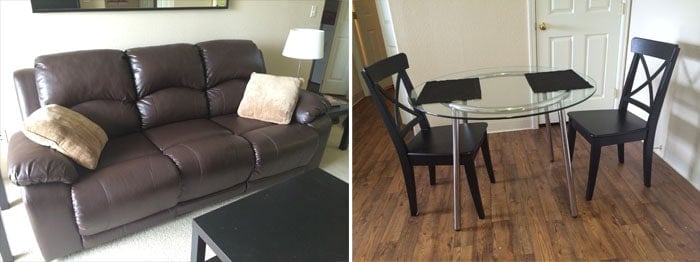
Entonces, encontré un lugar básico en los suburbios. Claro, no pude presumir de cualquier rascacielos del centro de la ciudad que estaba alquilando (en el mundo de los millennials , vivir en los suburbios es tan genial como admitir que eres un fanático de Star Trek).
Pero mi elección de vivir unos minutos fuera del moderno centro de la ciudad significaba que estaba ahorrando casi $ 500 al mes. Con ese dinero, mis ahorros continuaron aumentando cada mes, sin siquiera intentarlo.
Además, con el dinero en efectivo que estaba ahorrando en el alquiler, podría contratar fácilmente a un súper conductor para que me enviara de regreso a la acción cuando sintiera la necesidad.
3) Le dije no al materialismo
Casi al mismo tiempo, me topé con la idea del minimalismo .
Por alguna razón, la idea de que menos es más es completamente ajena a nuestra cultura. Podríamos culpar al despliegue estratégico de miles de millones de dólares de los presupuestos de marketing más sofisticados del mundo, o tal vez sea solo un deseo humano innato de poseer cosas .
En cualquier caso, comencé a cuestionarme si gastar dinero en el último dispositivo me haría más feliz, o si usar ese mismo dinero para acercarme cada vez más a la libertad financiera sería una mejor decisión.
Comencé a transmitir obras de arte caras, chucherías chatarras y un vestuario desbordado que sabía que nunca usaría. Hice un juego para mí mismo, para ver con qué frecuencia podía caminar por un centro comercial, un festival de arte o una tienda de regalos completamente sin fases. ¿Podría apreciar algo por lo que era, sin sucumbir al impulso inmediato de poseerlo ?
Para mi sorpresa, este ajuste fue mucho más fácil de lo que esperaba. Porque cuando sabes que tu dinero se destina a un propósito superior, comprar una pieza barata de lo que sea se siente como un desperdicio total en comparación con la construcción de inversiones y la compra de tu libertad.
4) Mantuve mi batidor el mayor tiempo posible.
Después de mi epifanía sobre el materialismo, los vehículos se encontraron como uno de los elementos más en mi punto de mira de cuestionamientos.
Mi salario estaba fijado en 50.000 dólares y no quería convertirme en otro millonario de 50.000 dólares más. Usted conoce el tipo ... consigue un trabajo, se impresiona demasiado de que ya no ganan el salario mínimo y ... rápidamente regala todo ese nuevo poder adquisitivo a un vendedor de autos astuto.
Entonces, en cambio, manejé mi camioneta batidora de 13 años durante todo el tiempo que pudo, ahorrando cientos cada mes en el pago de un automóvil nuevo.
5) Maté todas las facturas recurrentes.
Asombrado por lo fácil que era ahorrar gracias a mi alquiler barato y al pago inexistente de mi auto, comencé a preguntarme qué otros ahorros automáticos podría incorporar a mi presupuesto.
Pronto coloqué cualquier pago mensual justo en el centro de mi eje presupuestario. No importaba cuán grande o pequeña fuera la factura, si estaba haciendo un cheque por ella todos los meses, reconsideraba seriamente si debería seguir pagándola.
Me cancelaron mi cable . Pasé la aplicación de música premium. Renegocié mi membresía en el gimnasio y dije que no a las miles de ofertas de seguros que me estaban lanzando.
(¿No le gusta hacer esto usted mismo? Regístrese en un servicio como Trim y ellos lo negociarán por usted)
Combinados, estos acumularon otros cien dólares de ahorro en mi presupuesto cada mes. Ahorros que repetiría, todos los meses, sin ningún esfuerzo por mi parte.
6) Reemplacé pasatiempos costosos por pasatiempos baratos
Poco después, me di cuenta de algo interesante sobre nuestro tiempo libre. Elegimos nuestros pasatiempos y, sin embargo, sus precios van desde increíblemente caros hasta hacerte ganar dinero.
Y, sin embargo, parece que los disfrutamos pase lo que pase, de lo contrario no serían nuestros pasatiempos.
Entonces, cuando aún no somos millonarios, ¿por qué no elegir las opciones más baratas?
Comencé a cuestionar el servicio nocturno de botellas en los clubes 'da y, en cambio, incorporé pasatiempos frugal a mi estilo de vida.
Con el cable de mi cable ya cortado, dediqué ese tiempo al sofá hacia los blogs, lo que, para mi sorpresa, puede ser un pasatiempo bastante rentable . Empecé a leer libros sobre finanzas , a aprender a cocinar y a disfrutar del aire libre con amigos.
Me concentré más en ir al gimnasio, que tenía un costo fijo, ya fuera que fuera perezoso o usara sus servicios todos los días.
¡Bien podría hacer que mi dinero valga la pena!
Dicho esto, seguí esquiando en la nieve, que podría ser el pasatiempo más caro del mundo. Ya sabes, por el bien del equilibrio.
7) Cuando llegó el momento de comprar la casa, reduje el precio sugerido a la mitad.
Cuando finalmente llegó el momento de dejar de alquilar, quería mantener los ahorros en marcha.
Entonces, a pesar de los chillidos de mi agente de bienes raíces y mi prestamista, quienes tienen un interés inherente en que yo gaste la mayor cantidad de dinero posible, fijé mi presupuesto en aproximadamente la mitad de lo que compraban mis pares. (¡Con mi salario anual de ~ $ 80,000 al año, incluso Mint.com sugirió que comprara una casa de $ 485,000!)
Esa decisión funcionó bien, ya que pude encontrar la casa de mis sueños por solo $ 180 mil y continuar ahorrando grandes porciones de mi cheque de pago todos los meses.
¿Quiere mejorar sus finanzas? No tengas miedo de vivir diferente
“Sí, todo eso es genial Money Wizard, pero suficiente sobre ti. ¿Que hay de mí?"
Aquí está lo que pasa con mi historia. Si bien los pasos que tomé pudieron haber sido inusuales, ninguno de esos pasos fue tan difícil.
¿Cambiar algunos pasatiempos? ¿Decir no a las compras sin sentido? ¿Moderar el presupuesto de la casa? Ninguna de estas opciones afectó significativamente mi vida diaria.
¿Qué impactó mi vida? Liberando miles de dólares en el presupuesto mensual.
Para mí, estoy usando esos ahorros para ponerme en marcha para algo igualmente inusual: la capacidad de alejarme por completo del trabajo obligatorio cuando todavía tengo 30 años.
Quizás tengas un objetivo similar. O tal vez, está ahorrando para invertir en un negocio secundario, aumentar sus ingresos discrecionales o incluso simplemente crear su primer fondo de emergencia .
En cualquier caso, la pregunta permanece. ¿Qué pasos extraños podrías tomar para mejorar tus finanzas hoy?
"Si vas a vivir como nadie más, luego podrás vivir como nadie más".
The Money Wizard es un analista financiero de veintitantos de día y un bloguero de dinero de noche. Tiene la misión de construir una cartera de un millón de dólares y jubilarse a los 30 años. Sus amigos lo llaman Sean, y cuando no está ocupado trabajando o escribiendo sobre dinero, lo pueden encontrar en bicicleta, esquiando o visitando demasiadas cervecerías. Puede unirse a miles de personas que utilizan su viaje para aprender sobre la libertad financiera en MyMoneyWizard.com .
Deja una respuesta