7 formas de ahorrar para el pago inicial de una casa
Cuando tenía veintitantos años, no tenía idea de cómo alguien menor de cuarenta podía ahorrar para el pago inicial de una casa.
Fue a principios de la década de 2000, las casas adosadas costaban entre $ 250,000 y $ 300,000. Estaba ganando un gran salario de $ 60,000 por año, pero no tenía idea de cómo iba a ahorrar el 20% que necesitaría para el pago inicial. Pronto descubriría que el auge de la vivienda fue impulsado por personas que compraron casas que no podían pagar, ¡eludiendo su pago inicial a favor de una segunda hipoteca!
Mirando hacia atrás, hubo algunas estrategias que usé y otras que compartiría con mi yo más joven, si tuviera una máquina del tiempo, y eso es lo que me gustaría compartir con ustedes hoy.
Calcule cuánto necesita realmente y cuándo
No puede comenzar a ahorrar a menos que realmente sepa cuánto puede pagar por la vivienda y cuándo querrá comprarla.
Personalmente, me gusta mantener la proporción de dinero clave de 20-30-50 : 20% hacia una meta de ahorro o deuda, 30% como máximo en vivienda y 50% en cualquier otra cosa.
Si gana $ 100,000 al año después de impuestos, puede gastar $ 30,000 al año en vivienda. Eso es $ 2,500 por mes.
Llamémoslo $ 2,300 al mes porque tendremos que pagar los servicios públicos y otros artículos relacionados con la vivienda.
Un pago hipotecario mensual de $ 2,300 a una tasa de interés del 4% en un préstamo a 30 años cuesta $ 481,761 .
Supongamos que quiere ahorrar $ 80.000, ¿cuánto tiempo le tomaría hacer eso? ¿Cómo encaja eso con sus planes más amplios?
Debe realizar este tipo de cálculos para determinar cuánto necesita ahorrar y en qué plazo.
Me senté con el profesor y director del Departamento de Finanzas de la Stern School of Business de la Universidad de Nueva York, el Dr. David Yermack, sobre cómo ahorrar para una casa más rápido.
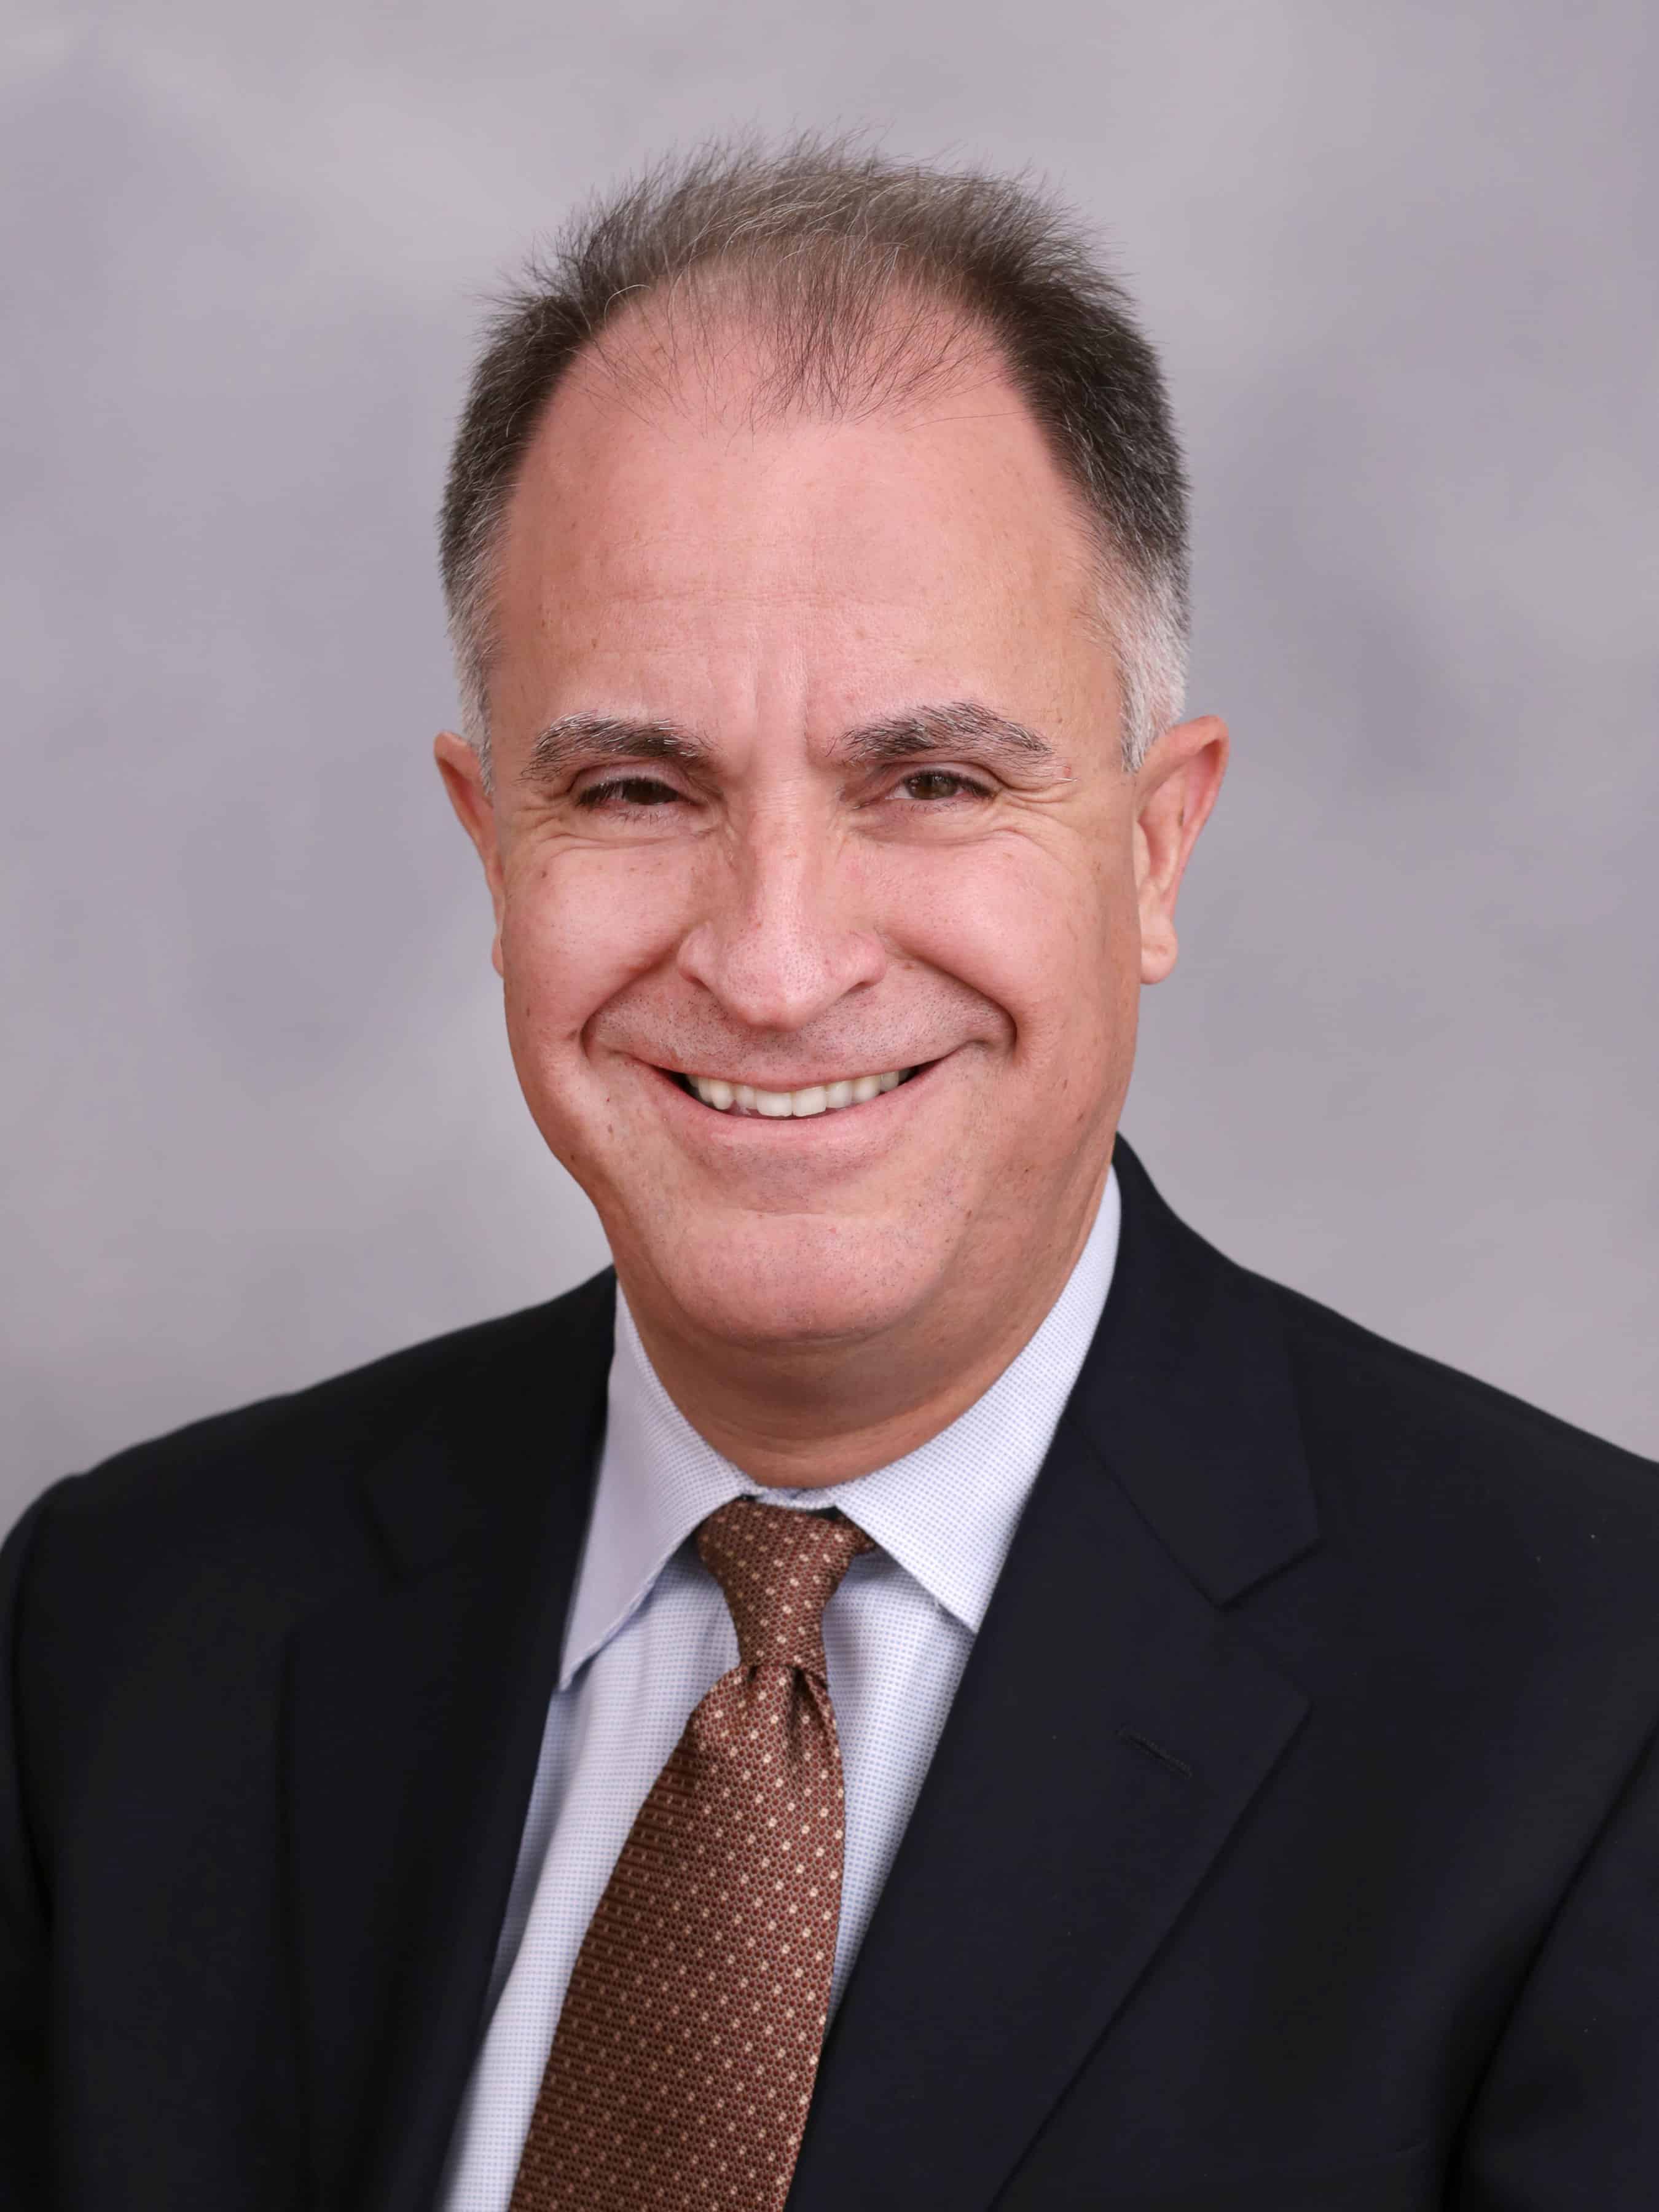
Dr. David Yermack , profesor y presidente del Departamento de Finanzas de NYU
Solo hay tres formas de ahorrar para el pago inicial de una casa.
1. Reduzca sus gastos para tener más ingresos para ahorrar.
2. Consiga un trabajo mejor remunerado.
3. Compre una casa más barata, de modo que el pago inicial sea menor.
Búsqueda de dinero faltante
Una de las primeras cosas que les digo a todos en mi boletín de correo electrónico es que verifiquen si falta dinero .
Hay miles de millones de dólares en las arcas del estado porque no saben dónde enviarlos. Algo podría ser tuyo.
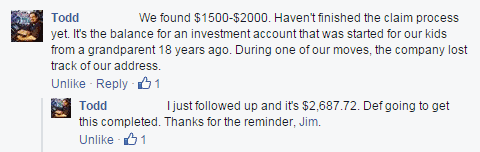
Si nunca lo ha verificado, es posible que se sorprenda gratamente. He recibido correos electrónicos de personas que me dicen que han encontrado cientos o miles de dólares. La mayoría de las veces, no encuentran nada. Está bien, es bueno comprobarlo porque nunca se sabe.
(solo hará esto cada pocos años, más si se mueve mucho, por lo que esto no es algo que pueda hacer de manera regular)
Pagar la deuda de alto interés
Las deudas con intereses altos, como las deudas de tarjetas de crédito, pueden ser una carga enorme para sus finanzas.
Puede parecer contradictorio pagar una deuda cuando está tratando de ahorrar para un pago inicial, pero no lo es. Supongamos que tiene una deuda con un interés alto que le cobra el 15% y está ahorrando dinero en una cuenta de ahorros de alto rendimiento que le da alrededor del 1%; eso es un diferencial brutal del 14%.
Está intentando almacenar agua en un balde que gotea.
Lo que debe intentar hacer es pagar esa deuda lo más rápido posible, poniendo potencialmente sus planes de propiedad de vivienda en espera hasta que lo haga. Puede aprovechar las ofertas de transferencia de saldo del 0% para obtener un poco más de espacio para respirar, pero no haga esto si planea comprar una casa el próximo año más o menos. Cuando abre una tarjeta de crédito, desencadena una investigación exhaustiva en su informe de crédito, lo que puede hacer que su puntaje se reduzca en algunos puntos.
Ponga los ahorros en un lugar seguro
Cuando haya ahorrado algo de dinero, no sea tonto e intente invertirlo en algún lugar volátil. Si planea comprar una casa dentro de los próximos cinco años, debe realizar una inversión segura a corto plazo .
No se ponga lindo y trate de medir el tiempo del mercado de valores. No lo invierta en el nuevo restaurante de su amigo. No se lo preste a un inversor inmobiliario. No intente obtener una alta tasa de rendimiento mientras está sentado. Es una receta para el desastre.
Solo guárdelo en un lugar seguro para que siga ahí cuando lo necesite.
Vende tus cosas
He acumulado muchos pasatiempos a lo largo de los años y algunos de ellos no los he tocado en bastante tiempo. Si eres igual, ¿por qué no buscar vender algunas de tus cosas? ¡No solo puede convertir algunas de esas cosas en efectivo, sino que también tiene menos cosas para mover cuando llegue el momento!
Puede vender todo tipo de cosas en eBay, pero Craigslist funciona bastante bien para artículos más grandes que no son aptos para el envío.
Empieza un ajetreo lateral
La mejor manera de aumentar sus ahorros es aumentar también sus ganancias. Probablemente hayas considerado pedir un aumento de sueldo en tu trabajo diario (si no es así, ¡averigua cómo podrías hacerlo!), Pero ¿has considerado comenzar un ajetreo secundario ?
Comencé a escribir en blogs para ayudarme a comprender mejor las finanzas personales, pero finalmente creció más allá de ser un simple diario. Pronto se convirtió en un buen ingreso adicional que eventualmente reemplazaría mis ingresos de tiempo completo. Los ingresos de los blogs me ayudaron a pagar mis préstamos estudiantiles y, finalmente, me ayudaron a comprar mi primera casa. Nunca se sabe cuándo un trabajo secundario pequeño puede convertirse en uno mucho más grande.
No dejes de ahorrar
Si está en condiciones de ahorrar con bastante rapidez para el pago inicial, no deje de ahorrar solo porque alcanzó su meta. Querrá ahorrar un poco de búfer adicional para todos esos imprevistos que se acumulan cuando es dueño de su propia casa. Es muy fácil adelantar tanto efectivo como sea posible cuando compra una casa y cualquier emergencia que aparezca poco después de la venta puede ser muy perjudicial.
Si ha alcanzado su objetivo, siga ahorrando. Refuerce el fondo de emergencia y la red de seguridad que necesita para ayudar a capear cualquier cosa que aparezca poco después.
Finalmente, aprenda lo que debe hacer para hacer una buena oferta por una casa . No siempre se trata de ofrecer la mayor cantidad en dólares.
Deja una respuesta