6.5 Decisiones de grandes cantidades de dinero que DEBE hacer bien para hacerse rico
Si eres fanático de la mitología griega, probablemente hayas oído hablar del rey que fue castigado por su codicia y engaño al verse obligado a empujar una roca cuesta arriba. Cada vez que la roca se acercaba a la cima, se alejaba mágicamente del rey y bajaba la colina. Sísifo sería castigado para siempre con esta inútil actividad.
Pienso en esa historia cada vez que leo un consejo sobre cómo debes saltarte ese café de Starbucks por la mañana o hacer una bolsa con tu almuerzo para salir adelante.
Si toma un café de $ 3 todos los días de la semana (260 días), ¡eso es $ 780 de ahorro!
Pero, ¿cuánto trabajo se necesita para saltear ese café? ¿Preparas el café en casa por menos? ¿Compra una máquina y emplea la estrategia de actualización y ahorro ?
¿O debería enfocarse en otra cosa que no solo pueda generarle $ 780 +, sino hacerlo de una manera que no requiera atención constante? (¡podrías cortar tu cable !)
No estoy diciendo que no mires las cosas pequeñas (se suman a cosas grandes), pero hay algunas decisiones financieras clave en tu vida que requieren toda tu atención. Si los hace bien, no tendrá que preocuparse por su café.
Tu carrera
Su trabajo de tiempo completo es el motor principal de su motor financiero. Los ajetreos, las inversiones y otras tareas financieras pasan a un segundo plano en su trabajo.
Haga bien su trabajo y su vida financiera será la correcta.
Cuando era adolescente, quería trabajar. Quería ganar dinero, ganar algo de independencia financiera y comenzar mi vida adulta. Mis padres me dejaban trabajar los fines de semana, pero los días laborables estaban prohibidos; mi trabajo número uno era ser un buen estudiante. Mi trabajo consistía en obtener buenas calificaciones en la escuela secundaria, ingresar a una buena universidad, graduarme y encontrar un empleo remunerado. No se hicieron preguntas.
Pero les parecía bien que trabajara los fines de semana. Así que trabajé en un lugar de comida china para llevar (¡ el único lugar del que me despidieron! ) Durante 8 horas a la semana, y me embolsé 40 dólares. ¡Las alegrías del salario mínimo!
Si ese fuera mi trabajo de tiempo completo, ganando un salario mínimo con oportunidades limitadas de ascenso, mis perspectivas a largo plazo serían escasas.
Un graduado universitario puede ganar más de $ 1 millón más en su vida en comparación con un graduado de la escuela secundaria, según The Economic Value of College Majors publicado por la Universidad de Georgetown . Pew Research Center descubrió que los graduados universitarios ganaban $ 17,500 por año en comparación con los graduados de la escuela secundaria (brecha de ingresos anual promedio para las edades de 25 a 32).
Tuve suerte porque tenía otras opciones. Tuve la suerte de que mis padres lo reconocieron y me empujaron en la dirección correcta.
No todo el mundo tiene esto, así que si lo tienes, ¡no lo malgastes!
Si quiere hacerse rico (que es diferente a sentirse rico ), necesita ganar más dinero en el trabajo en el que pasa más tiempo. Es solo sentido común.
Si desea cambiar la trayectoria de su vida , debe realizar inversiones inteligentes en usted mismo . Es la única forma.
Creo que estos son los mejores para cuando haya agotado sus oportunidades a corto plazo con su trabajo de tiempo completo. Si acaba de convencer a su jefe para que le otorgue un aumento de sueldo o si cambió de empresa, no hay oportunidades a corto plazo para un aumento de sueldo. Ahí es cuando tiene sentido buscar un poco de dinero extra. Primero trabaje, luego apresure.
Tus relaciones
Las relaciones son difíciles. Las malas relaciones son aún más difíciles.
Cuando leí esta historia sobre el peor error financiero de Melanie en su vida , realmente me di cuenta de lo importante que es encontrar las parejas adecuadas en la vida. La pareja equivocada puede costarle dinero pero también años de su vida . El tiempo es tu recurso más preciado.
Tuve suerte. Conocí a mi encantadora esposa en la universidad y, aunque hemos tenido nuestras luchas, no se parece en nada a lo que enfrentó Melanie. Nuestros desafíos parecían grandes en este momento, pero han sido relativamente moderados cuando se considera el universo de posibilidades.
Hemos evitado en gran medida los problemas que podíamos y no podíamos controlar. Ninguno de los dos tenía una deuda significativa (no cuento mis préstamos estudiantiles a bajo interés como una deuda significativa, aunque el saldo era significativo). Tuvimos la suerte de evitar problemas médicos importantes. Hemos podido controlar las cosas que podemos y hemos tenido la suerte de evitar las cosas que no podemos.
Desafortunadamente, no tengo ningún consejo o idea sobre cómo hacerlo bien, aparte de que debe hablar con sus amigos cercanos y familiares para obtener otra perspectiva. Casi siempre lo ven, incluso si usted no lo ve, así que si tiene dudas, simplemente pregunte.
Sus inversiones
Específicamente, tu jubilación.
Su jubilación será dentro de muchos años, por lo que es fácil configurarla y olvidarla.
La clave más importante para ganar el juego de la jubilación es ahorrar lo suficiente. El saldo medio en un plan 401 (k) es de solo $ 46,000 , es decir, en TODOS los 401 (k) para todos los grupos de edad. La mediana para los menores de 35 años es de solo $ 14,000.
El problema es que no estamos ahorrando lo suficiente. Nuestra tasa de ahorro en febrero de 2018 fue de solo 3.4%, según el Banco de la Reserva Federal de St. Louis. Ha mejorado a ~ 7.0% en noviembre de 2019 (antes de la pandemia, durante la cual las tasas de ahorro fueron excepcionalmente altas), pero debemos ahorrar más.
La segunda cosa más importante es asegurarse de no pagar de más en las tarifas. El 1% en tarifas le costará 3 años de jubilación. Las tarifas son inevitables, pero puede evitar tarifas ridículamente altas, especialmente cuando tiene opciones como Vanguard y sus fantásticos fondos indexados de bajo costo .
En cuanto a en qué invertir, tienes muchas opciones, pero no dejes que empañen tu juicio. Puede optar por un robo-asesor como Betterment o puede obtener una combinación de fondos indexados de bajo costo haciéndolo usted mismo. Simplemente métete en el juego.
Tu hogar
Necesita un lugar para dormir y durante mucho tiempo le he recomendado que mantenga ese costo de ese lugar en el 30% de su salario neto . Esa proporción es importante porque cuando gasta más del 30%, se come la proporción más importante: ese 20% que ahorra para el futuro (o ayuda a pagar la deuda).
Es probable que su casa sea la compra más importante que realice en su vida.
La gran cantidad de dólares no es lo que hace que sea tan importante hacerlo bien.
Es una decisión de mucho dinero porque esta compra lo bloquea en un pago mensual por hasta 30 años.
Si su pago mensual, más los servicios públicos y los gastos, excede el 30%, tenga cuidado . El exceso está afectando cuánto puede ahorrar.
Recuerde, su casa no es una buena inversión. Históricamente, los valores medios de las viviendas han aumentado al mismo ritmo que la inflación . Es un lugar para vivir. Si vive en un área donde los precios de las viviendas se aprecian rápidamente ( aquí le mostramos cómo calcular cuánto vale su casa ), considérese afortunado y ahora su vivienda costará menos (o incluso una ganancia).
Compramos nuestra primera casa cerca del pico del mercado inmobiliario en 2008. La vendimos unos seis años después por una pérdida. Cuando calculé los números, resultó que vivíamos en una casa adosada de 3,000 pies cuadrados por solo $ 600 al mes. “Perdimos” dinero en la inversión pero obtuvimos un trato fantástico en vivienda.
La deducción de la tasa de interés de la hipoteca es una de las mayores pistas falsas en las finanzas personales. Solo está disponible si detallas tus deducciones, que son artículos por los que ya pagaste. La deducción estándar de $ 12,550 para solteros y $ 25,100 para parejas, pero no requiere que pague ningún gasto. Solo obtiene la deducción y , en primer lugar, se queda con su dinero.
Tu carro
¡Su automóvil es probablemente la segunda compra más importante que realizará y tendrá la alegría de realizar esta compra varias veces en su vida!
Hay dos decisiones importantes:
- Decidir qué automóvil comprar: querrá reducir su lista de vehículos en función de factores cualitativos y luego afinar en función de factores cuantitativos.
- Cómo compra el automóvil: se usa si está disponible, luego lea este artículo de lifehacker y luego emplee esta estrategia de Nerdwallet
¿Cuáles son algunos factores cuantitativos? El mayor número es el costo total de propiedad, una cifra que puede consultar en Edmunds . Esa cifra incluye depreciación, intereses de un préstamo (si corresponde), impuestos, tarifas, seguros, combustible, mantenimiento y reparaciones. No es suficiente conocer el precio de compra porque los diferentes automóviles tienen diferentes necesidades de mantenimiento y reparación.
Un Honda Accord EX 2018 (1.5L 4 cilindros Turbo CVT automático) tiene un costo real de propiedad de $ 35,037, basado en un precio en efectivo de $ 27,988.
Un Ford Fusion SE 2018 (2.5L, 4 cilindros, 6 velocidades automática) tiene un costo real de propiedad de $ 34,561, basado en un precio en efectivo de solo $ 22,731.
(esto no pretende ser una comparación cara a cara de los dos coches)
El Ford Fusion es más barato al principio, pero durante cinco años el precio es comparable. Los autos se ven similares, pero el Ford Fusion tiene un motor más grande y eso se refleja en una menor economía de combustible, costará casi $ 2,000 más en combustible durante los 5 años.
¡Asegúrese de comprender el costo total de propiedad antes de comprar cualquier cosa!
Tus niños
¡Los niños son increíbles! También son muy caras. El Departamento de Agricultura estima que criar a un niño cuesta $ 233,610. Solo uno. ¡Y eso ni siquiera incluye la universidad!
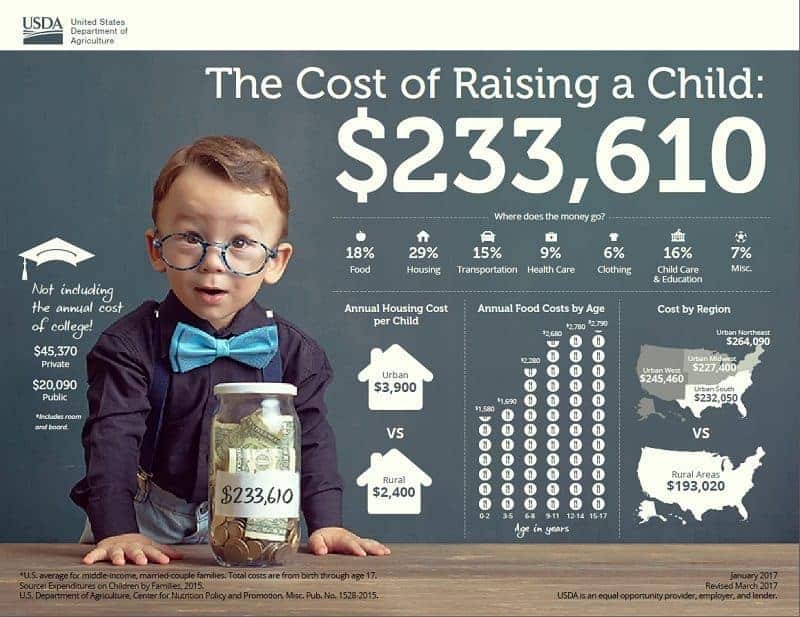
¿Cuántos hijos tienes o quieres?
El objetivo de este número no es para asustarlo y alejarlo de los niños, sino para explicarle que también es una decisión financiera. Sea consciente.
Bono: tu salud
Esta no es una decisión en sí misma, sino más bien un "¡Oye, presta atención!"
Ser rico significa estar sano. Tienes que estar lo suficientemente sano para disfrutar de la riqueza que has generado, de lo contrario no será en vano. Mi tío ayudó a que la hija de sus socios comerciales ingresara en una escuela estadounidense para niños con necesidades especiales. Este socio comercial era rico más allá de la imaginación, poseía miles de millones en propiedades en China, pero su salud se estaba deteriorando rápidamente debido a las elecciones personales, la genética y el medio ambiente pobre en China. Mi tío describió cómo su amigo tuvo que tomar un puñado de pastillas cada mañana para ayudar a manejar todo tipo de problemas. Todo el dinero del mundo no pudo resolver esos problemas.
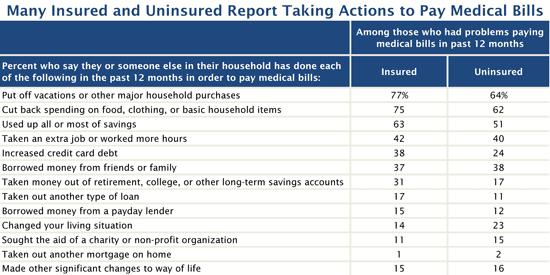
Si su cuerpo no está en buena forma, los costos médicos erosionarán muy rápidamente sus ahorros. Las facturas médicas son uno de los mayores riesgos financieros de la vida, y mucho menos durante la jubilación. La Kaiser Family Foundation (KFF) hizo una extensa investigación sobre esto y descubrió algunas estadísticas aleccionadoras:
Una de las cosas difíciles de su salud es que es más fácil de cuidar cuando es joven y más difícil de recuperarse cuando es mayor.
Es difícil decir dónde están las líneas entre una decisión "importante" y una "menor", pero creo que todos podemos estar de acuerdo en que todas estas decisiones encajan en la categoría principal.
Si toma las decisiones importantes correctamente, puede tomar todo el café que desee. Puede quedarse con su cable, salir a comer con más frecuencia y gastar más del doble de su salario en un anillo de compromiso , ¡todo está bien!
Hágalo mal y recortar no hará la diferencia.
Deja una respuesta